IBAN errado, nome errado: como pequenos erros se transformam em transferências devolvidas
2026-10-13
O pagamento que volta uma semana depois
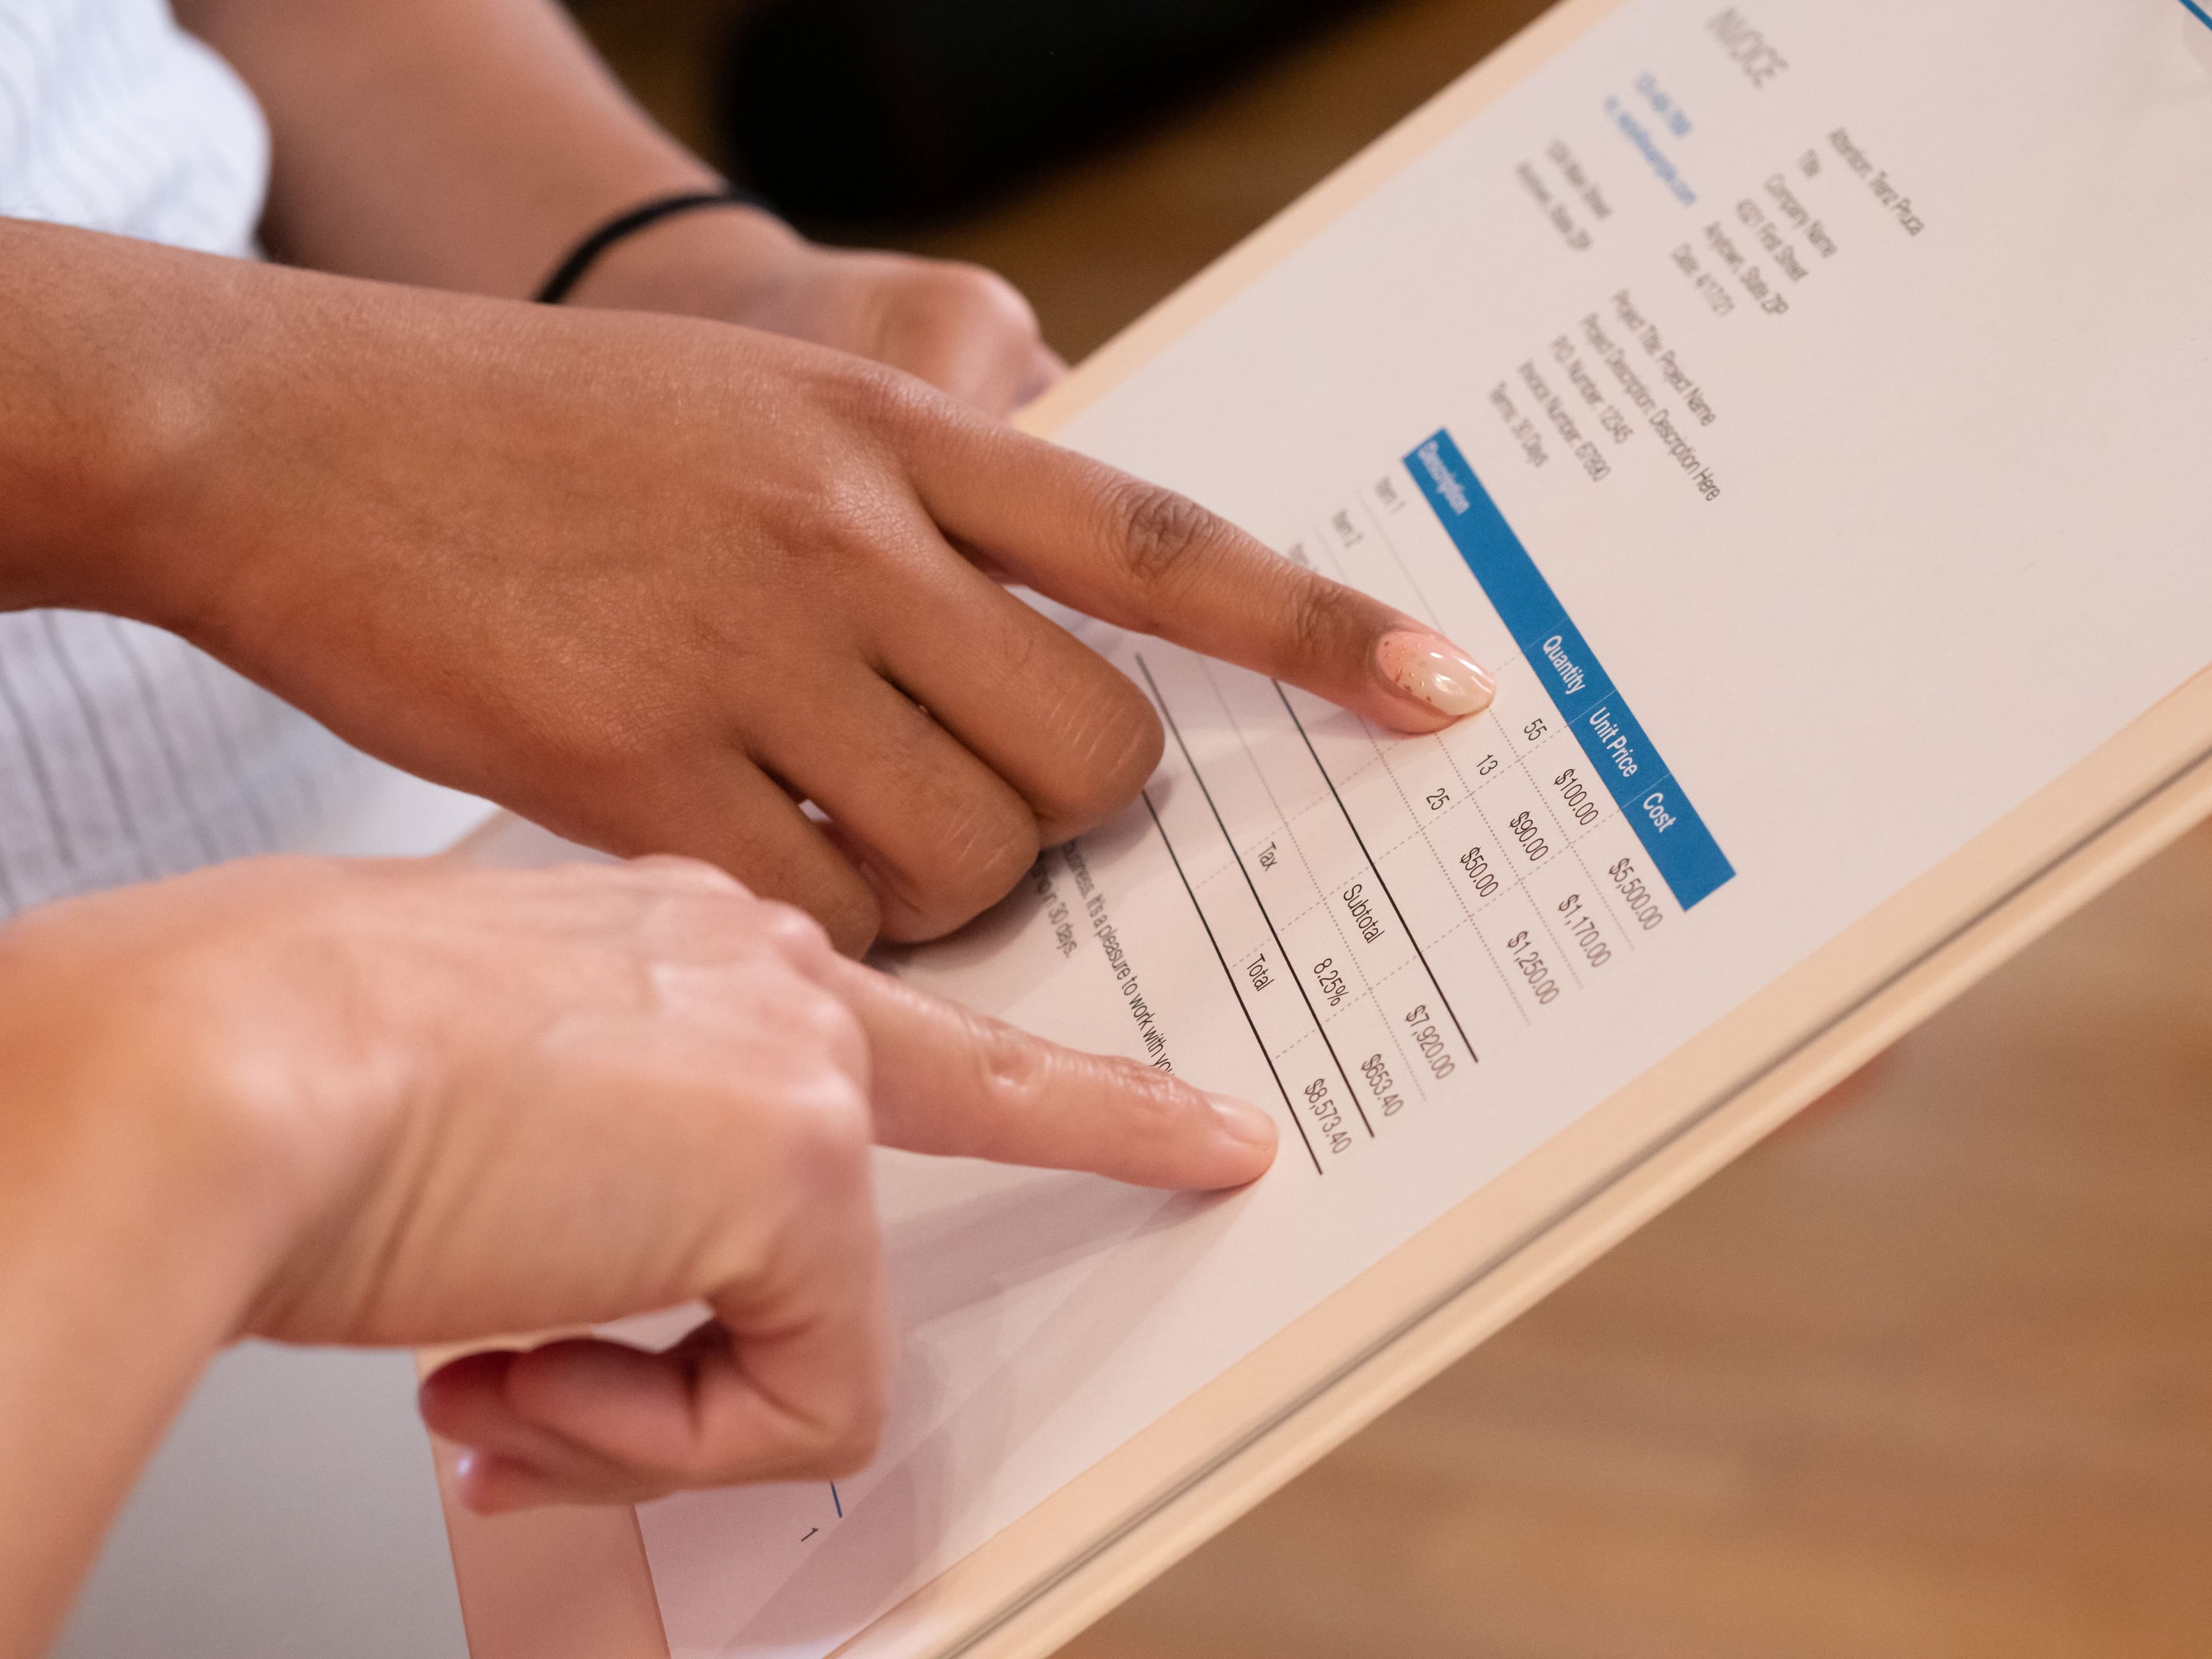
Paga a um fornecedor novo, o dinheiro sai da sua conta e passa à frente. Uma semana depois, o fornecedor escreve a perguntar onde está o pagamento. Depois o dinheiro reaparece do seu lado, um pouco mais leve do que quando saiu, com uma nota a dizer que os dados do beneficiário não correspondiam.
As transferências devolvidas raramente têm uma causa dramática. Normalmente é um único campo: um IBAN antigo copiado de uma fatura anterior, o nome comercial escrito onde devia estar a denominação legal, um pagamento SWIFT sem o código bancário exigido pelo país de destino. O pagamento fez exatamente o que lhe foi dito. Só não conseguiu chegar à conta certa.
A seguir: os dados que causam a maioria das devoluções, o que mudou com a verificação do nome na UE e quanto custa um pagamento devolvido numa conta Polydirection.
Os dados que realmente importam
Numa transferência SEPA em euros, duas coisas fazem quase todo o trabalho: o IBAN e o nome do beneficiário. Num pagamento SWIFT a lista é mais longa.
- IBAN. Cada IBAN tem dois dígitos de controlo logo a seguir ao código do país, e eles apanham a maioria dos erros de digitação. Um único dígito errado ou dois números trocados normalmente tornam o IBAN inválido, e o pagamento é travado antes de sair. O IBAN perigoso é o que é perfeitamente válido e pertence à conta errada: o banco antigo do fornecedor, ou um número copiado da fatura de outra pessoa.
- Nome do beneficiário. Deve ser o nome do titular da conta tal como o banco o conhece. Para uma empresa, é a denominação legal registada, não o nome da loja no site nem o nome do fundador.
- BIC (código SWIFT). Identifica o banco recetor. Nos pagamentos SWIFT, um BIC errado ou em falta é uma causa comum de atrasos e devoluções.
- Dados bancários locais. Nem todos os países usam IBAN. Em alguns, o banco recetor precisa de um número de conta mais um código bancário local. Se um fornecedor lhe enviar apenas um número de conta, pergunte o que mais o banco dele precisa.
- Moeda. Enviar dólares para uma conta que só aceita euros, ou o contrário, pode levar a uma conversão que não tinha planeado ou a um pagamento que o banco recetor não aceita. Pergunte em que moeda a conta está.
A referência raramente causa uma devolução por si só. Mas uma referência clara, como o número da fatura e o nome da sua empresa, é o que permite à outra parte identificar o dinheiro quando chega. Um pagamento que ninguém consegue identificar tende a transformar-se numa semana de e-mails.
Porque é que o nome conta mais do que antes
Durante anos, muitos bancos que recebiam transferências em euros não comparavam o nome indicado no pagamento com o nome da conta. O IBAN tratava do encaminhamento, e um nome que não correspondia passava muitas vezes.
Isso mudou. Ao abrigo do Regulamento da UE relativo aos pagamentos instantâneos, os bancos da zona euro são obrigados a oferecer a verificação do beneficiário (Verification of Payee) desde 9 de outubro de 2025. Antes de uma transferência em euros ser enviada, o nome que introduziu é comparado com a conta associada ao IBAN, e recebe uma de poucas respostas: correspondência, correspondência aproximada (muitas vezes com sugestão do nome correto), sem correspondência, ou um aviso de que a verificação não foi possível. Pode enviar na mesma depois de um aviso, mas fá-lo sabendo que o nome não bate certo.
Duas ressalvas. Nem todos os prestadores seguem o mesmo calendário: as instituições de pagamento e de moeda eletrónica, e os países fora da zona euro, têm prazos que se estendem até 2027, por isso ainda não verá a verificação em todas as transferências. E abrange apenas transferências em euros dentro da SEPA. Os pagamentos SWIFT para o resto do mundo não têm esta verificação, por isso aí os dados dependem inteiramente de si.
A conclusão prática é simples. Tire a denominação legal exata da fatura ou do contrato do fornecedor, não de memória nem do site dele.
SEPA e SWIFT falham de forma diferente
Um pagamento SEPA com dados errados normalmente falha depressa. Ou é rejeitado antes de sair, ou o banco recetor devolve-o em poucos dias úteis. São euros que entram e euros que saem, por isso nada é convertido pelo caminho.
As devoluções SWIFT são mais lentas e mais complicadas. Um pagamento pode passar por um ou mais bancos correspondentes antes de chegar ao banco do beneficiário, e se for rejeitado aí, volta pelo mesmo caminho. Isso pode demorar dias, às vezes mais. A página de tarifas da Polydirection refere que "in some cases, intermediary bank fees may be charged", e num pagamento devolvido essas comissões podem ser cobradas à ida e outra vez à volta. Se o dinheiro foi convertido para outra moeda, pode ser reconvertido a uma taxa diferente. Assim, o que volta pode ser menos do que enviou, antes de qualquer comissão de devolução.
Quanto custa uma devolução numa conta Polydirection
A tabela pública de tarifas da Polydirection indica uma comissão de reversão/devolução de pagamento (payment reversal/return fee) de 65 EUR. Para ter uma ideia: uma transferência SEPA de saída numa conta Personal EU custa 3 EUR, por isso um único pagamento devolvido custa mais do que vinte pagamentos normais. Como diz a página de tarifas, as tarifas finais são negociáveis e podem variar de caso para caso.
A tabela não descreve todos os cenários em que esta comissão se aplica. Se um pagamento seu for devolvido, pergunte ao seu gestor como será cobrado em vez de adivinhar.
Há duas linhas menores na mesma página que vale a pena conhecer aqui:
- Pedido de alteração (amendment request), 15 EUR. Se detetar um erro depois de o pagamento ter saído, pedir a correção custa uma fração de uma devolução. A possibilidade de ainda alterar um pagamento depende de quão longe ele já foi, por isso aja no próprio dia.
- Confirmação SWIFT/SEPA, 15 EUR. Quando um fornecedor diz que o dinheiro não chegou, uma confirmação formal do pagamento dá a ambas as partes algo concreto para rastrear.
Dados bancários alterados: o erro que não é seu
Há um tipo de "dados errados" que não é gralha nenhuma. Chega uma mensagem, aparentemente de um fornecedor, a dizer que a conta bancária mudou e a pedir que pague a próxima fatura para um IBAN novo. Às vezes é verdade. Às vezes o e-mail do fornecedor foi pirateado ou imitado, e a conta nova pertence a outra pessoa.
Este caso não termina numa devolução. Os dados são válidos, o pagamento chega, e chega às mãos erradas. Recuperar esse dinheiro é difícil e muitas vezes impossível.
A defesa é à moda antiga. Quando os dados bancários mudam, confirme por telefone num número que já tinha, não num tirado do e-mail que anuncia a mudança. Uma verificação do nome pode assinalar uma discrepância, mas não confie nela, e nos pagamentos SWIFT nem sequer existe.
Uma checklist para o primeiro pagamento a alguém novo
- Tire o IBAN ou o número de conta da fatura ou do contrato, não de um pagamento antigo nem de uma mensagem de chat.
- Use a denominação legal exata do beneficiário. Para empresas, o nome registado.
- Nos pagamentos SWIFT, verifique o BIC e pergunte se o banco recetor precisa de um código bancário local.
- Confirme que moeda a conta recetora aceita.
- Coloque o número da fatura na referência do pagamento.
- Se os dados bancários mudaram, confirme-os por telefone num número que já conhece.
- Para um primeiro pagamento grande, uma pequena transferência de teste pode compensar. Em SEPA custa pouco; em SWIFT, a comissão mínima de 35 EUR torna-o uma questão de avaliação.
- Verifique o país da outra parte na lista Blacklisted Jurisdictions.
- Se notar um erro depois de enviar, contacte a Polydirection de imediato. Quanto mais cedo, mais opções existem.
A Polydirection oferece contas Personal e Business para negócios de cripto, jogo, forex e dating — consulte a tabela de tarifas completa na página de tarifas.