IBAN sbagliato, nome sbagliato: come piccoli errori diventano bonifici respinti
2026-10-13
Il pagamento che torna indietro una settimana dopo
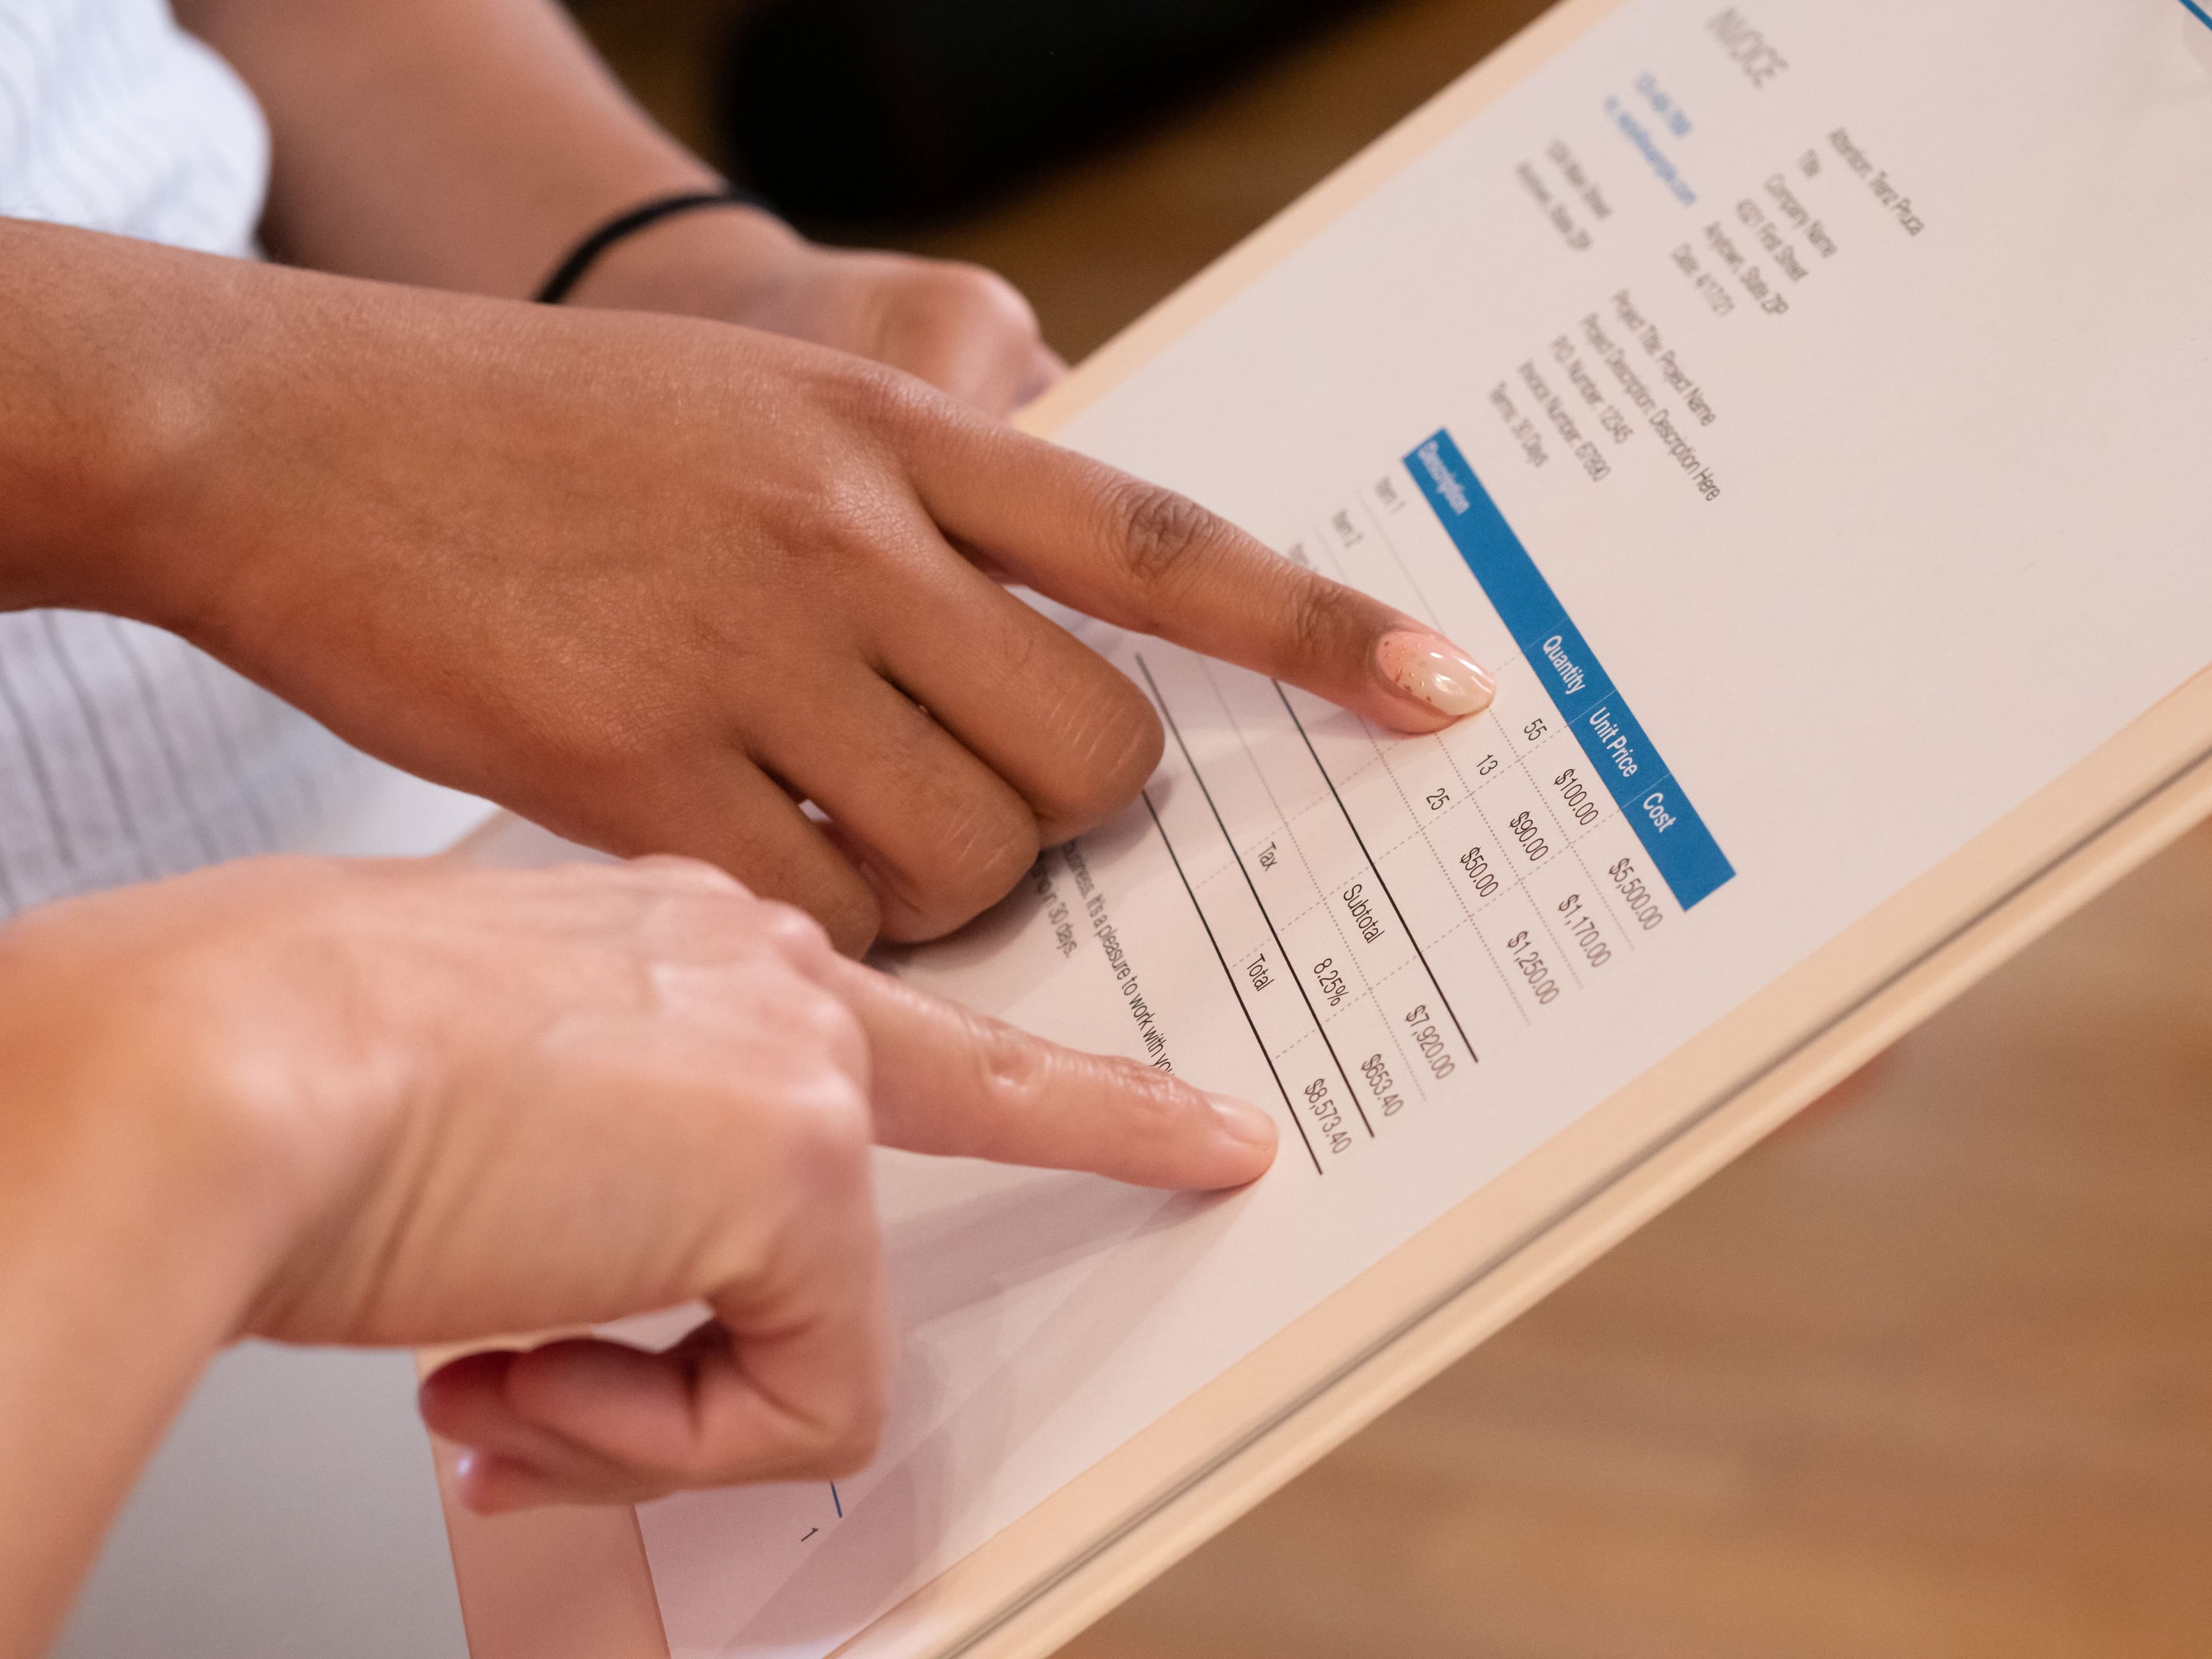
Paghi un nuovo fornitore, il denaro lascia il conto e passi ad altro. Una settimana dopo il fornitore ti scrive chiedendo che fine abbia fatto il pagamento. Poi il denaro ricompare sul tuo conto, un po' più leggero di quando era partito, con una nota che dice che i dati del beneficiario non corrispondevano.
I bonifici respinti raramente nascono da qualcosa di clamoroso. Di solito è un solo campo: un vecchio IBAN copiato da una fattura precedente, il nome commerciale inserito al posto della ragione sociale, un pagamento SWIFT senza il codice bancario richiesto dal paese di destinazione. Il pagamento ha fatto esattamente ciò che gli era stato detto. Solo che non è riuscito a raggiungere il conto giusto.
Di seguito: i dati che causano la maggior parte dei rimborsi, cosa è cambiato con il controllo del nome nell'UE e quanto costa un pagamento respinto su un conto Polydirection.
I dati che contano davvero
Per un bonifico SEPA in euro, due elementi fanno quasi tutto il lavoro: l'IBAN e il nome del beneficiario. Per un pagamento SWIFT l'elenco è più lungo.
- IBAN. Ogni IBAN ha due cifre di controllo subito dopo il codice paese, e intercettano la maggior parte degli errori di battitura. Una sola cifra sbagliata o due numeri invertiti di solito rendono l'IBAN non valido, quindi il pagamento viene bloccato prima di partire. L'IBAN pericoloso è quello perfettamente valido che appartiene al conto sbagliato: la vecchia banca del fornitore, o un numero copiato dalla fattura di qualcun altro.
- Nome del beneficiario. Deve essere il nome del titolare del conto così come lo conosce la sua banca. Per un'azienda è la ragione sociale registrata, non il nome del negozio sul sito né il nome del fondatore.
- BIC (codice SWIFT). Identifica la banca ricevente. Nei pagamenti SWIFT, un BIC errato o mancante è una causa frequente di ritardi e rimborsi.
- Coordinate bancarie locali. Non tutti i paesi usano l'IBAN. In alcuni la banca ricevente ha bisogno di un numero di conto più un codice bancario locale. Se un fornitore ti manda solo un numero di conto, chiedi cos'altro serve alla sua banca.
- Valuta. Inviare dollari a un conto che accetta solo euro, o viceversa, può portare a una conversione non prevista o a un pagamento che la banca ricevente non accetterà. Chiedi in quale valuta è tenuto il conto.
La causale raramente provoca da sola un rimborso. Ma una causale chiara, come il numero di fattura e il nome della tua azienda, è ciò che permette all'altra parte di abbinare il denaro quando arriva. Un pagamento che nessuno riesce ad abbinare tende a trasformarsi in una settimana di email.
Perché il nome conta più di prima
Per anni molte banche che ricevevano bonifici in euro non confrontavano il nome sul pagamento con quello sul conto. L'IBAN si occupava dell'instradamento, e un nome non corrispondente spesso passava.
Ora non è più così. In base al regolamento UE sui pagamenti istantanei, le banche dell'area euro devono offrire la verifica del beneficiario (Verification of Payee) dal 9 ottobre 2025. Prima che un bonifico in euro venga inviato, il nome inserito viene confrontato con il conto associato all'IBAN, e ricevi una di poche risposte: corrispondenza, corrispondenza parziale (spesso con il nome corretto suggerito), nessuna corrispondenza, oppure un avviso che il controllo non è stato possibile. Puoi comunque inviare dopo un avviso, ma lo fai sapendo che il nome non torna.
Due precisazioni. Non tutti i prestatori seguono lo stesso calendario: gli istituti di pagamento e di moneta elettronica, e i paesi fuori dall'area euro, hanno scadenze che arrivano fino al 2027, quindi non vedrai ancora il controllo su ogni bonifico. Inoltre riguarda solo i bonifici in euro all'interno di SEPA. I pagamenti SWIFT verso il resto del mondo non hanno questo controllo, quindi lì i dati dipendono interamente da te.
La conclusione pratica è semplice. Prendi la ragione sociale esatta dalla fattura o dal contratto del fornitore, non a memoria né dal suo sito.
SEPA e SWIFT falliscono in modo diverso
Un pagamento SEPA con dati errati di solito fallisce in fretta. O viene rifiutato prima di partire, o la banca ricevente lo rimanda indietro entro pochi giorni lavorativi. Entrano euro ed escono euro, quindi lungo il percorso non c'è alcuna conversione.
I rimborsi SWIFT sono più lenti e più complicati. Un pagamento può passare per una o più banche corrispondenti prima di arrivare alla banca del beneficiario, e se lì viene rifiutato, torna indietro per la stessa strada. Possono servire giorni, a volte di più. La pagina delle tariffe di Polydirection segnala che "in some cases, intermediary bank fees may be charged", e su un pagamento respinto queste commissioni possono essere trattenute all'andata e di nuovo al ritorno. Se il denaro è stato convertito in un'altra valuta, può essere riconvertito a un tasso diverso. Quindi ciò che torna può essere meno di quanto hai inviato, prima ancora di qualsiasi commissione di rimborso.
Quanto costa un rimborso su un conto Polydirection
Il piano tariffario pubblico di Polydirection prevede una commissione di storno/restituzione del pagamento (payment reversal/return fee) di 65 EUR. Per dare un'idea: un bonifico SEPA in uscita su un conto Personal EU costa 3 EUR, quindi un solo pagamento respinto costa più di venti pagamenti normali. Come indica la pagina delle tariffe, le tariffe finali sono negoziabili e possono variare da caso a caso.
Il piano non descrive tutti gli scenari in cui si applica questa commissione. Se un tuo pagamento torna indietro, chiedi al tuo manager come verrà addebitato invece di tirare a indovinare.
Due voci minori della stessa pagina sono utili da conoscere:
- Richiesta di modifica (amendment request), 15 EUR. Se noti un errore dopo che il pagamento è partito, chiederne la correzione costa una frazione di un rimborso. La possibilità di modificare un pagamento dipende da quanta strada ha già fatto, quindi agisci in giornata.
- Conferma SWIFT/SEPA, 15 EUR. Quando un fornitore dice che il denaro non è arrivato, una conferma formale del pagamento dà a entrambe le parti qualcosa di concreto da rintracciare.
Coordinate bancarie cambiate: l'errore che non è tuo
Un tipo di "dati sbagliati" non è affatto un errore di battitura. Arriva un messaggio, apparentemente da un fornitore, che dice che il suo conto bancario è cambiato e chiede di pagare la prossima fattura su un nuovo IBAN. A volte è autentico. A volte la casella email del fornitore è stata violata o imitata, e il nuovo conto appartiene a qualcun altro.
Questo caso non finisce con un rimborso. I dati sono validi, il pagamento arriva, e arriva nelle mani sbagliate. Recuperare quel denaro è difficile e spesso impossibile.
La difesa è all'antica. Quando le coordinate bancarie cambiano, conferma per telefono a un numero che avevi già, non a uno preso dall'email che annuncia il cambiamento. Un controllo del nome può segnalare una discrepanza, ma non farci affidamento, e nei pagamenti SWIFT non esiste proprio.
Una checklist per il primo pagamento a un nuovo destinatario
- Prendi l'IBAN o il numero di conto dalla fattura o dal contratto, non da un vecchio pagamento o da un messaggio in chat.
- Usa la ragione sociale esatta del beneficiario. Per le aziende, il nome registrato.
- Per i pagamenti SWIFT, controlla il BIC e chiedi se la banca ricevente ha bisogno di un codice bancario locale.
- Verifica quale valuta accetta il conto ricevente.
- Inserisci il numero di fattura nella causale del pagamento.
- Se le coordinate bancarie sono cambiate, confermale per telefono a un numero che conosci già.
- Per un primo pagamento importante, un piccolo bonifico di prova può valere la pena. Su SEPA costa poco; su SWIFT la commissione minima di 35 EUR lo rende una valutazione da fare caso per caso.
- Controlla il paese dell'altra parte nell'elenco Blacklisted Jurisdictions.
- Se noti un errore dopo l'invio, contatta subito Polydirection. Prima lo fai, più opzioni ci sono.
Polydirection offre conti Personal e Business per aziende di crypto, gioco d'azzardo, forex e dating — consulta la griglia tariffaria completa sulla pagina delle tariffe.