Zły IBAN, zła nazwa: jak drobne błędy zamieniają się w zwrócone przelewy
2026-10-13
Płatność, która wraca po tygodniu
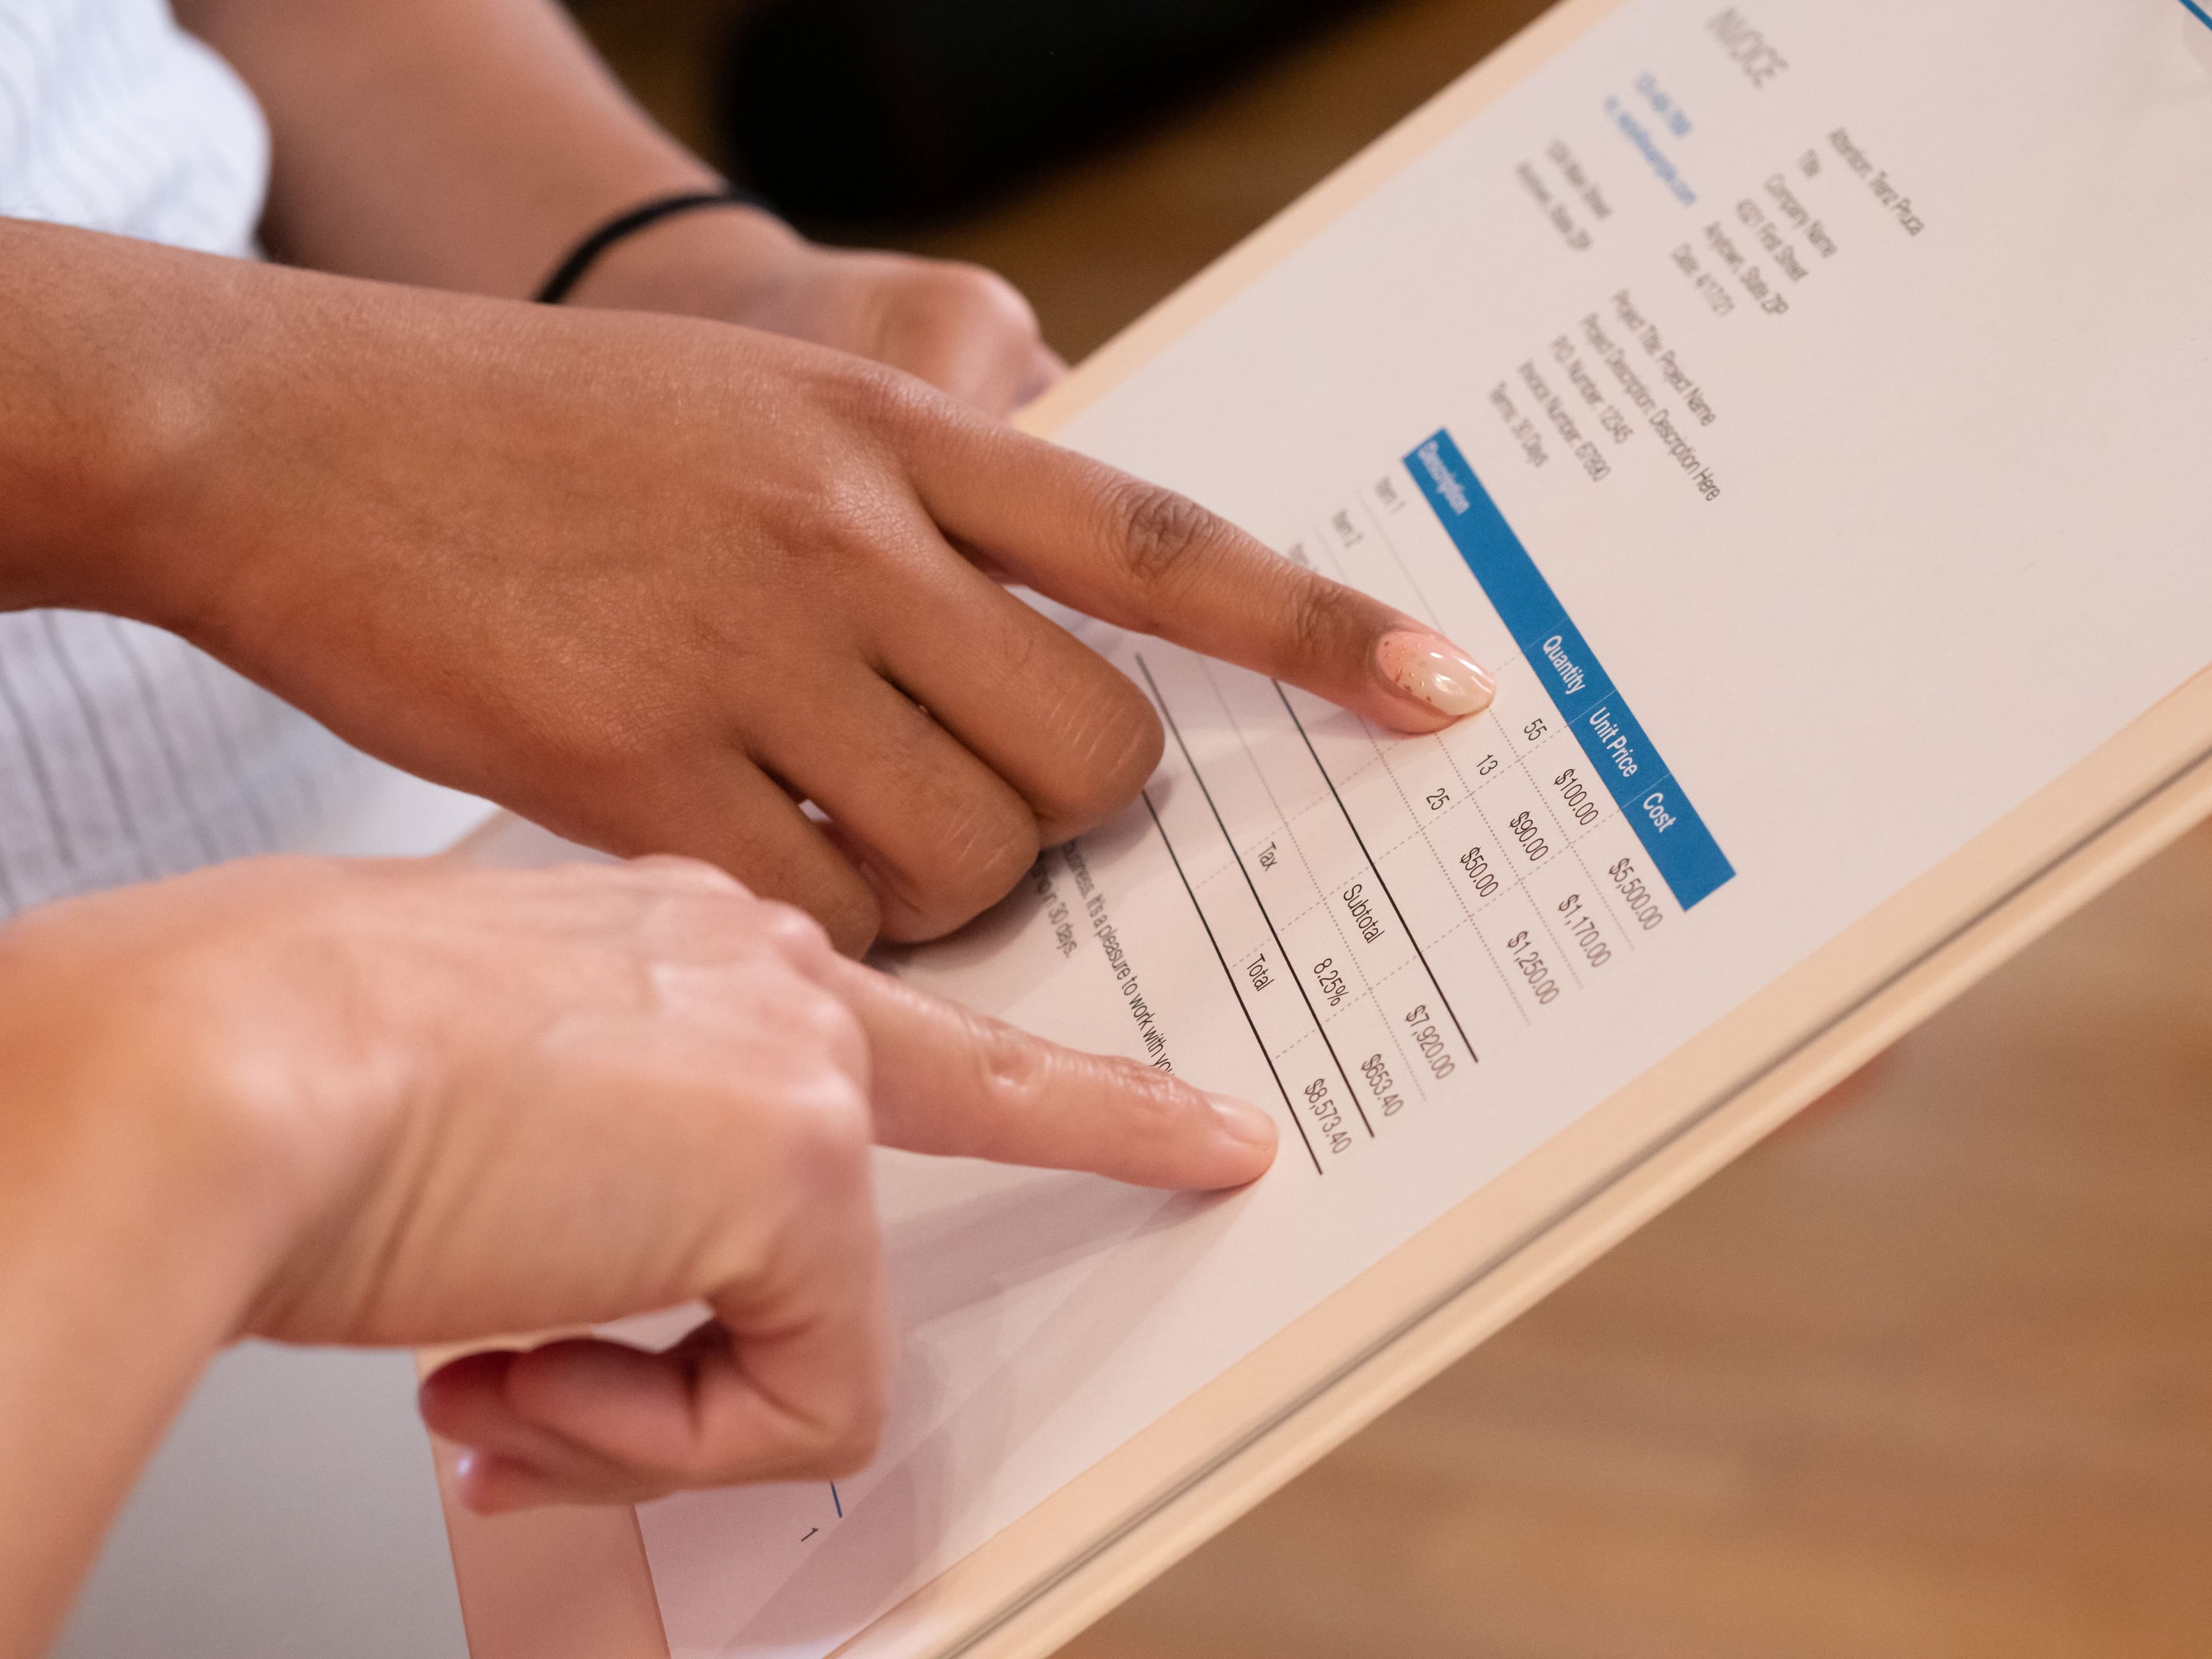
Płacisz nowemu dostawcy, pieniądze schodzą z konta i zajmujesz się czymś innym. Tydzień później dostawca pisze z pytaniem, gdzie jest płatność. Potem pieniądze pojawiają się z powrotem na twoim koncie, nieco uszczuplone, z adnotacją, że dane odbiorcy się nie zgadzały.
Zwrócone przelewy rzadko mają dramatyczną przyczynę. Zwykle chodzi o jedno pole: stary IBAN skopiowany z wcześniejszej faktury, nazwa marki wpisana tam, gdzie powinna być nazwa prawna, płatność SWIFT bez kodu banku, którego wymaga kraj odbiorcy. Płatność zrobiła dokładnie to, co jej kazano. Po prostu nie mogła dotrzeć na właściwe konto.
Poniżej: jakie dane powodują większość zwrotów, co zmieniło się wraz z unijną weryfikacją nazwy i ile kosztuje zwrócona płatność na koncie Polydirection.
Dane, które naprawdę mają znaczenie
Przy przelewie SEPA w euro większość pracy wykonują dwie rzeczy: IBAN i nazwa odbiorcy. Przy płatności SWIFT lista jest dłuższa.
- IBAN. Każdy IBAN ma dwie cyfry kontrolne zaraz po kodzie kraju i wyłapują one większość literówek. Jedna błędna cyfra albo dwie zamienione liczby zwykle sprawiają, że IBAN jest nieprawidłowy, więc płatność zostaje zatrzymana, zanim wyjdzie. Ryzykowny jest IBAN całkowicie poprawny, który należy do niewłaściwego konta: do starego banku dostawcy albo numer skopiowany z czyjejś innej faktury.
- Nazwa odbiorcy. Powinna to być nazwa posiadacza rachunku w takiej formie, w jakiej zna ją jego bank. W przypadku firmy to zarejestrowana nazwa prawna, a nie nazwa sklepu ze strony internetowej czy imię i nazwisko założyciela.
- BIC (kod SWIFT). Identyfikuje bank odbiorcy. W płatnościach SWIFT błędny lub brakujący BIC to częsta przyczyna opóźnień i zwrotów.
- Lokalne dane rachunku. Nie każdy kraj używa IBAN. W niektórych bank odbiorcy potrzebuje zamiast tego numeru rachunku i lokalnego kodu banku. Jeśli dostawca przysyła ci tylko numer rachunku, zapytaj, czego jeszcze potrzebuje jego bank.
- Waluta. Wysłanie dolarów na rachunek, który przyjmuje tylko euro, lub odwrotnie, może skończyć się nieplanowanym przewalutowaniem albo płatnością, której bank odbiorcy nie przyjmie. Zapytaj, w jakiej walucie prowadzony jest rachunek.
Tytuł przelewu rzadko sam w sobie powoduje zwrot. Ale czytelny tytuł, na przykład numer faktury i nazwa twojej firmy, pozwala drugiej stronie dopasować pieniądze, gdy dotrą. Płatność, której nikt nie potrafi dopasować, zwykle zamienia się w tydzień e-maili.
Dlaczego nazwa liczy się bardziej niż kiedyś
Przez lata wiele banków przyjmujących przelewy w euro nie porównywało nazwy w płatności z nazwą posiadacza rachunku. Trasę wyznaczał IBAN, a niezgodna nazwa często przechodziła.
To się zmieniło. Zgodnie z unijnym rozporządzeniem w sprawie płatności natychmiastowych banki w strefie euro muszą od 9 października 2025 r. oferować weryfikację odbiorcy (Verification of Payee). Zanim przelew w euro zostanie wysłany, wpisana nazwa jest porównywana z rachunkiem przypisanym do IBAN i dostajesz jedną z kilku odpowiedzi: zgodność, częściowa zgodność (często z podpowiedzią prawidłowej nazwy), brak zgodności albo informację, że weryfikacja nie była możliwa. Po ostrzeżeniu nadal możesz wysłać przelew, ale robisz to ze świadomością, że nazwa się nie zgadza.
Dwa zastrzeżenia. Nie wszyscy dostawcy działają według tego samego harmonogramu: instytucje płatnicze i instytucje pieniądza elektronicznego oraz kraje spoza strefy euro mają terminy sięgające 2027 roku, więc jeszcze nie przy każdym przelewie zobaczysz tę weryfikację. Poza tym obejmuje ona tylko przelewy w euro w ramach SEPA. Płatności SWIFT do reszty świata nie są w ten sposób sprawdzane, więc tam za dane odpowiadasz wyłącznie ty.
Praktyczny wniosek jest prosty. Bierz dokładną nazwę prawną z faktury lub umowy dostawcy, a nie z pamięci czy z jego strony internetowej.
SEPA i SWIFT zawodzą inaczej
Płatność SEPA z błędnymi danymi zwykle szybko się kończy. Albo zostaje odrzucona przed wysłaniem, albo bank odbiorcy odsyła ją w ciągu kilku dni roboczych. Euro wchodzi i euro wychodzi, więc po drodze nic nie jest przewalutowywane.
Zwroty SWIFT są wolniejsze i bardziej zawiłe. Płatność może przejść przez jeden lub kilka banków korespondentów, zanim dotrze do banku odbiorcy, a jeśli zostanie tam odrzucona, wraca tą samą drogą. Może to trwać dni, czasem dłużej. Strona z opłatami Polydirection zaznacza, że „in some cases, intermediary bank fees may be charged", a przy zwróconej płatności takie opłaty mogą zostać pobrane w drodze tam i ponownie w drodze powrotnej. Jeśli pieniądze zostały przewalutowane, mogą wrócić po innym kursie. To, co wraca, może więc być mniejsze niż to, co wysłałeś, jeszcze przed jakąkolwiek opłatą za zwrot.
Ile kosztuje zwrot na koncie Polydirection
Publiczny cennik Polydirection przewiduje opłatę za cofnięcie/zwrot płatności (payment reversal/return fee) w wysokości 65 EUR. Dla porównania: wychodzący przelew SEPA na koncie Personal EU kosztuje 3 EUR, więc jedna zwrócona płatność kosztuje więcej niż dwadzieścia zwykłych. Jak podaje strona z opłatami, ostateczne stawki podlegają negocjacji i mogą się różnić w zależności od przypadku.
Cennik nie opisuje wszystkich sytuacji, w których ta opłata jest naliczana. Jeśli twoja płatność wróci, zapytaj swojego opiekuna, jak zostanie rozliczona, zamiast zgadywać.
Dwie mniejsze pozycje z tej samej strony warto tu znać:
- Wniosek o zmianę (amendment request), 15 EUR. Jeśli zauważysz błąd po wysłaniu płatności, prośba o korektę kosztuje ułamek zwrotu. To, czy płatność można jeszcze zmienić, zależy od tego, jak daleko już dotarła, więc działaj tego samego dnia.
- Potwierdzenie SWIFT/SEPA, 15 EUR. Gdy dostawca twierdzi, że pieniądze nie dotarły, formalne potwierdzenie płatności daje obu stronom coś konkretnego do śledzenia.
Zmienione dane bankowe: błąd, który nie jest twój
Jeden rodzaj „błędnych danych" w ogóle nie jest literówką. Przychodzi wiadomość, rzekomo od dostawcy, że jego rachunek bankowy się zmienił, z prośbą o zapłatę kolejnej faktury na nowy IBAN. Czasem to prawda. Czasem skrzynka e-mail dostawcy została przejęta lub podrobiona, a nowy rachunek należy do kogoś innego.
Ten przypadek nie kończy się zwrotem. Dane są poprawne, płatność dociera, tylko że w niewłaściwe ręce. Odzyskanie tych pieniędzy jest trudne, a często niemożliwe.
Obrona jest staroświecka. Gdy zmieniają się dane bankowe, potwierdź to telefonicznie pod numerem, który miałeś już wcześniej, a nie pod tym z e-maila zapowiadającego zmianę. Weryfikacja nazwy może wykazać niezgodność, ale nie polegaj na niej, a przy płatnościach SWIFT jej w ogóle nie ma.
Lista kontrolna dla pierwszej płatności do nowego odbiorcy
- Bierz IBAN lub numer rachunku z faktury lub umowy, a nie ze starej płatności czy wiadomości na czacie.
- Używaj dokładnej nazwy prawnej odbiorcy. W przypadku firm – nazwy zarejestrowanej.
- Przy płatnościach SWIFT sprawdź BIC i zapytaj, czy bank odbiorcy potrzebuje lokalnego kodu banku.
- Upewnij się, jaką walutę przyjmuje rachunek odbiorcy.
- Wpisz numer faktury w tytule przelewu.
- Jeśli dane bankowe się zmieniły, potwierdź je telefonicznie pod numerem, który już znasz.
- Przy dużej pierwszej płatności warto rozważyć mały przelew testowy. W SEPA kosztuje niewiele; w SWIFT minimalna opłata 35 EUR sprawia, że to kwestia oceny.
- Sprawdź kraj drugiej strony na liście Blacklisted Jurisdictions.
- Jeśli zauważysz błąd po wysłaniu, od razu skontaktuj się z Polydirection. Im wcześniej, tym więcej możliwości.
Polydirection oferuje konta Personal i Business dla firm z branży krypto, hazardu, forex i randkowej — pełny cennik znajdziesz na stronie z opłatami.