IBAN incorrecto, nombre incorrecto: cómo pequeños errores acaban en transferencias devueltas
2026-10-13
El pago que vuelve una semana después
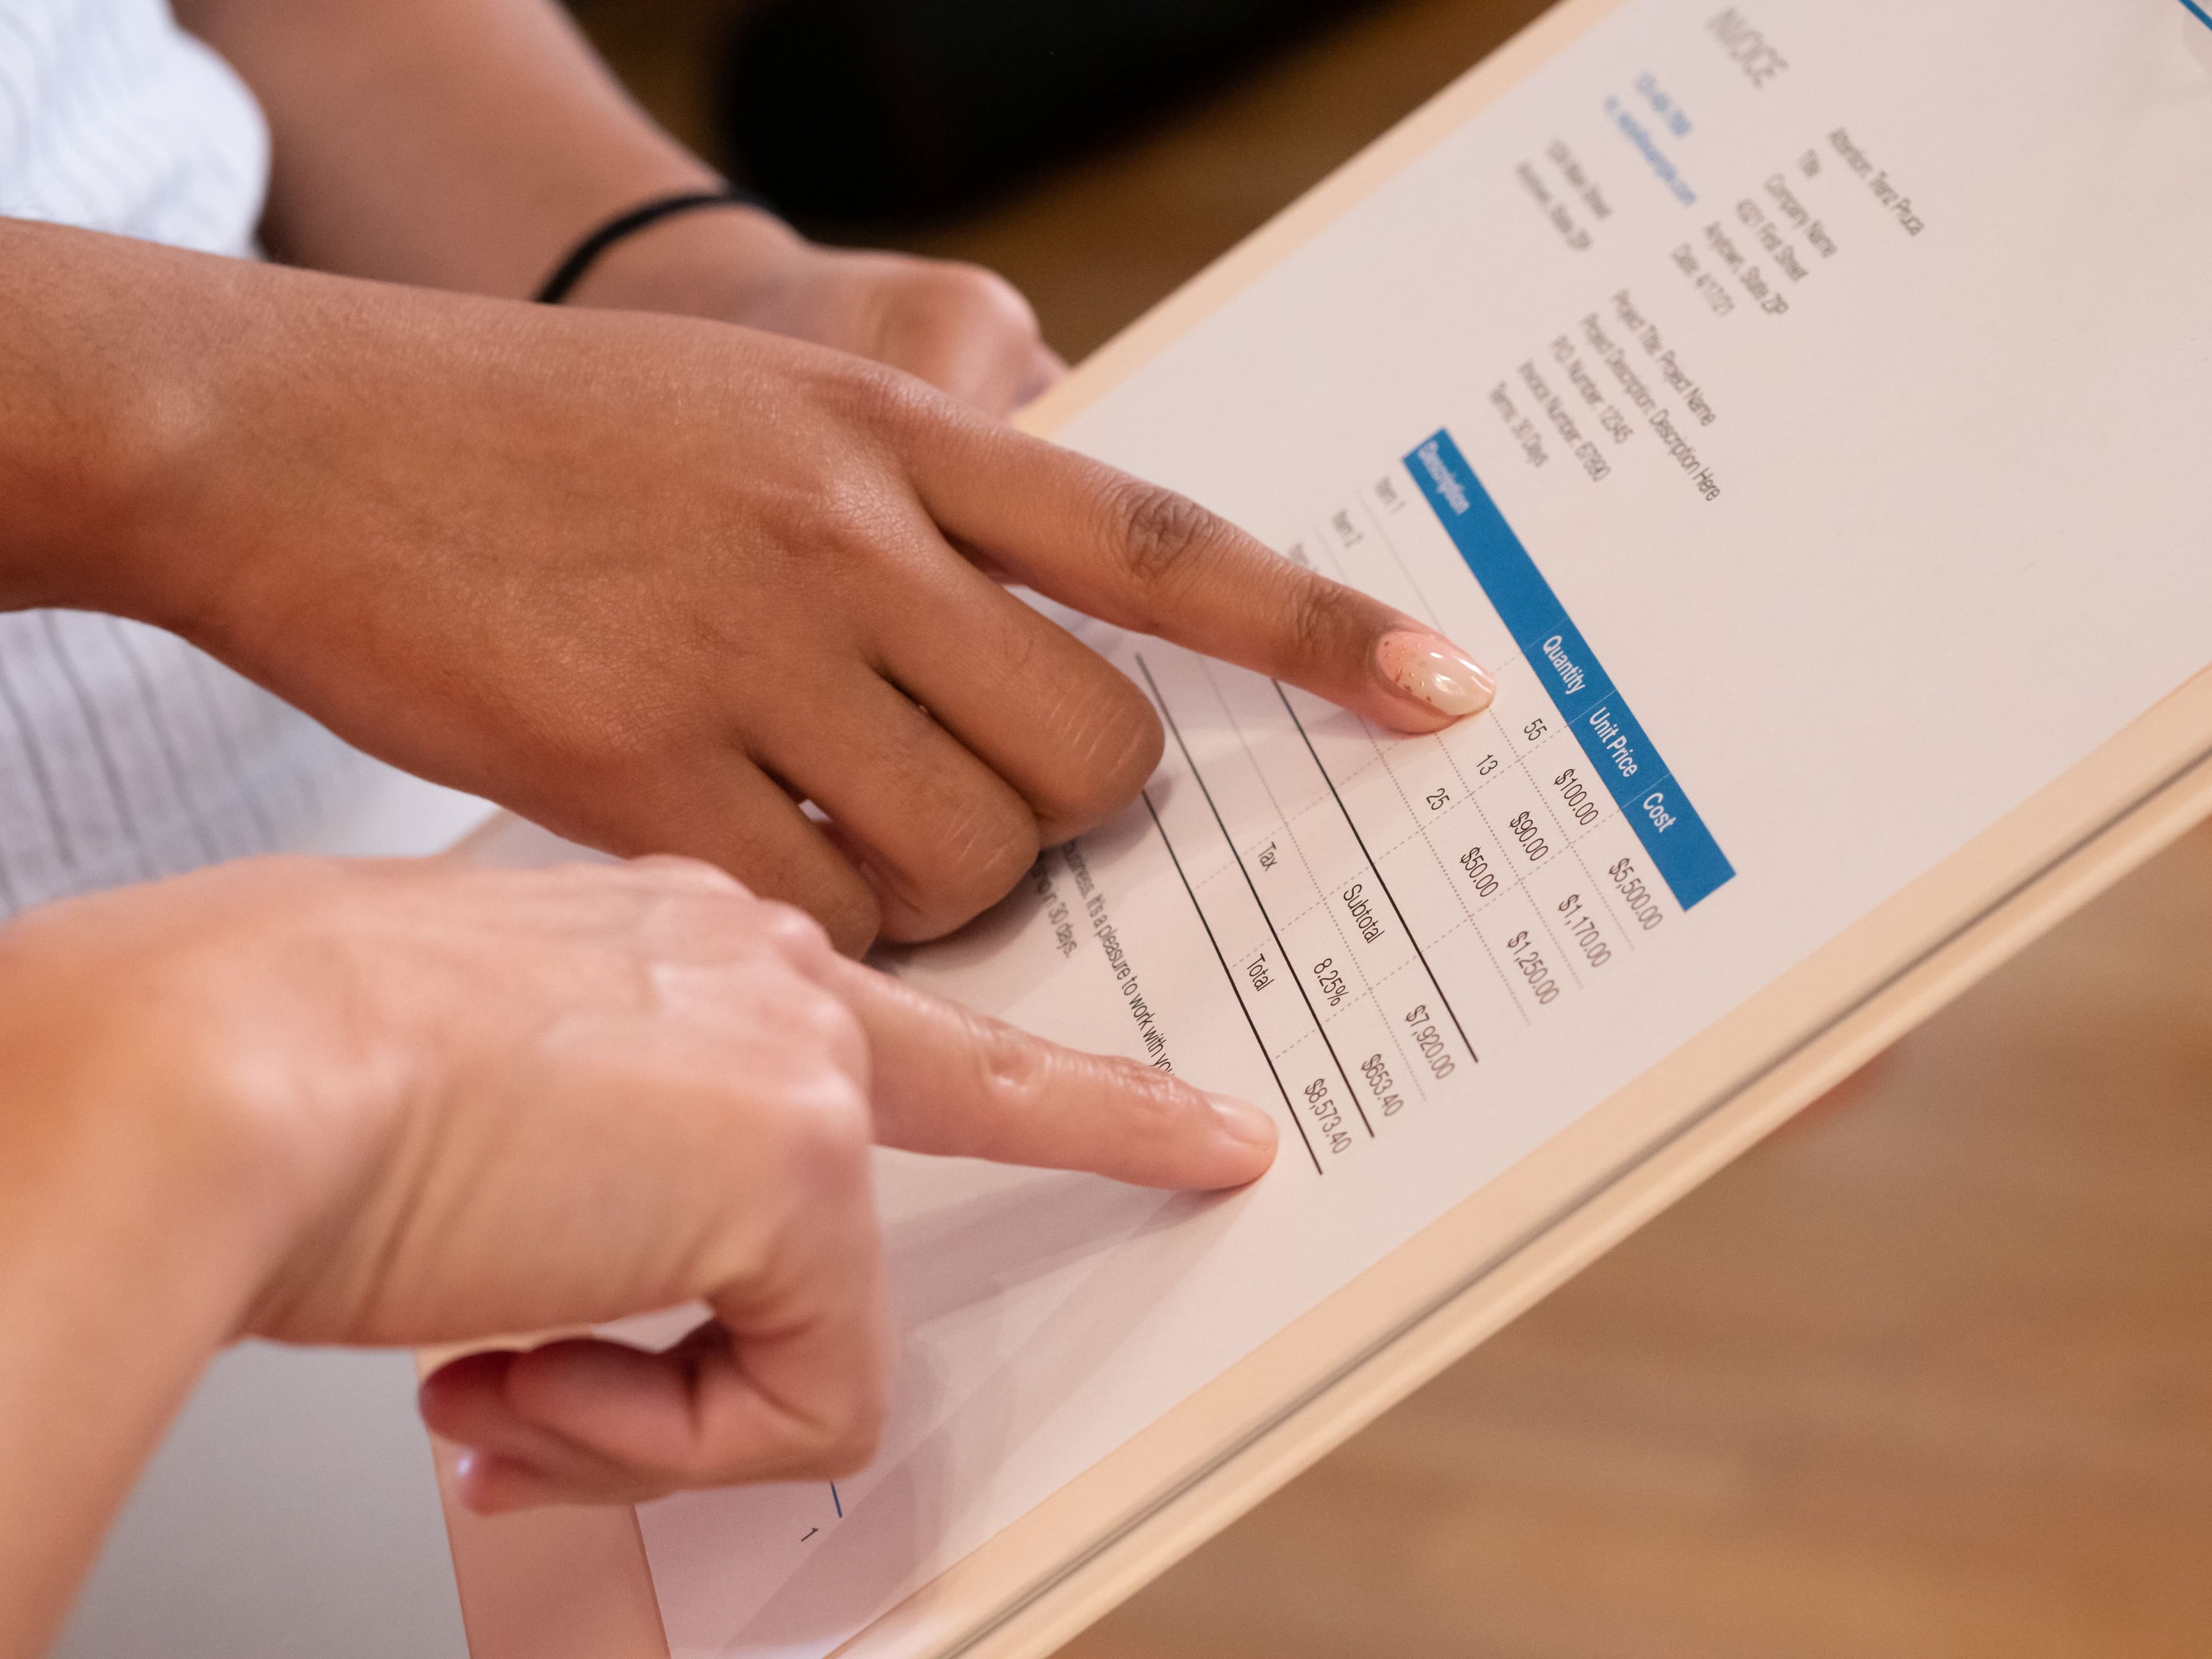
Paga a un proveedor nuevo, el dinero sale de su cuenta y se olvida del asunto. Una semana después el proveedor le escribe preguntando dónde está el pago. Luego el dinero reaparece en su cuenta, algo más ligero que cuando salió, con una nota que dice que los datos del beneficiario no coincidían.
Las transferencias devueltas casi nunca tienen una causa dramática. Normalmente es un solo campo: un IBAN antiguo copiado de una factura anterior, el nombre comercial escrito donde debía ir la razón social, un pago SWIFT sin el código bancario que exige el país de destino. El pago hizo exactamente lo que se le indicó. Simplemente no pudo llegar a la cuenta correcta.
A continuación: qué datos causan la mayoría de las devoluciones, qué ha cambiado con la comprobación de nombre en la UE y cuánto cuesta un pago devuelto en una cuenta de Polydirection.
Los datos que realmente importan
En una transferencia SEPA en euros, dos cosas hacen casi todo el trabajo: el IBAN y el nombre del beneficiario. En un pago SWIFT la lista es más larga.
- IBAN. Todo IBAN lleva dos dígitos de control justo después del código de país, y detectan la mayoría de las erratas. Un solo dígito equivocado o dos números intercambiados suelen hacer que el IBAN no sea válido, así que el pago se detiene antes de salir. El IBAN peligroso es el que es perfectamente válido y pertenece a la cuenta equivocada: el banco anterior del proveedor, o un número copiado de la factura de otra persona.
- Nombre del beneficiario. Debe ser el nombre del titular de la cuenta tal como lo conoce su banco. Para una empresa, es la razón social registrada, no el nombre de la tienda en la web ni el nombre del fundador.
- BIC (código SWIFT). Identifica el banco receptor. En los pagos SWIFT, un BIC incorrecto o ausente es una causa habitual de retrasos y devoluciones.
- Datos bancarios locales. No todos los países usan IBAN. En algunos, el banco receptor necesita un número de cuenta más un código bancario local. Si un proveedor le envía solo un número de cuenta, pregunte qué más necesita su banco.
- Divisa. Enviar dólares a una cuenta que solo admite euros, o al revés, puede provocar una conversión que no tenía prevista o un pago que el banco receptor no aceptará. Pregunte en qué divisa está la cuenta.
El concepto rara vez provoca una devolución por sí solo. Pero uno claro, como el número de factura y el nombre de su empresa, es lo que permite a la otra parte identificar el dinero cuando llega. Un pago que nadie puede identificar suele acabar en una semana de correos.
Por qué el nombre importa más que antes
Durante años, muchos bancos que recibían transferencias en euros no comparaban el nombre del pago con el nombre de la cuenta. El IBAN se encargaba del enrutamiento, y un nombre que no coincidía a menudo pasaba.
Eso ha cambiado. Con el Reglamento de la UE sobre pagos inmediatos, los bancos de la zona euro deben ofrecer la verificación del beneficiario (Verification of Payee) desde el 9 de octubre de 2025. Antes de enviar una transferencia en euros, el nombre que ha introducido se contrasta con la cuenta asociada al IBAN, y recibe una de pocas respuestas: coincidencia, coincidencia parcial (a menudo con el nombre correcto sugerido), sin coincidencia, o un aviso de que la comprobación no fue posible. Puede enviar igualmente tras una advertencia, pero lo hará sabiendo que el nombre no cuadra.
Dos matices. No todos los proveedores siguen el mismo calendario: las entidades de pago y de dinero electrónico, y los países fuera de la zona euro, tienen plazos que llegan hasta 2027, así que todavía no verá la comprobación en cada transferencia. Y solo cubre transferencias en euros dentro de SEPA. Los pagos SWIFT al resto del mundo no tienen esta comprobación, así que ahí los datos dependen por completo de usted.
La conclusión práctica es sencilla. Tome la razón social exacta de la factura o el contrato del proveedor, no de memoria ni de su web.
SEPA y SWIFT fallan de forma distinta
Un pago SEPA con datos erróneos suele fallar rápido. O se rechaza antes de salir, o el banco receptor lo devuelve en pocos días hábiles. Son euros que entran y euros que salen, así que no hay conversión por el camino.
Las devoluciones SWIFT son más lentas y más complicadas. Un pago puede pasar por uno o varios bancos corresponsales antes de llegar al banco del beneficiario, y si allí se rechaza, vuelve por el mismo camino. Eso puede tardar días, a veces más. La página de tarifas de Polydirection indica que "in some cases, intermediary bank fees may be charged", y en un pago devuelto esas comisiones pueden cobrarse a la ida y otra vez a la vuelta. Si el dinero se convirtió a otra divisa, puede volver a convertirse a un tipo distinto. Así que lo que vuelve puede ser menos de lo que envió, antes de cualquier comisión por devolución.
Cuánto cuesta una devolución en una cuenta de Polydirection
El esquema público de tarifas de Polydirection incluye una comisión por reversión/devolución de pago (payment reversal/return fee) de 65 EUR. Para hacerse una idea: una transferencia SEPA saliente en una cuenta Personal EU cuesta 3 EUR, así que un solo pago devuelto cuesta más que veinte normales. Como dice la página de tarifas, las tarifas finales son negociables y pueden variar según el caso.
El esquema no detalla todos los escenarios en los que se aplica esta comisión. Si le devuelven un pago, pregunte a su gestor cómo se cobrará en lugar de suponerlo.
Dos líneas menores de la misma página conviene conocerlas aquí:
- Solicitud de modificación (amendment request), 15 EUR. Si detecta un error después de que el pago haya salido, pedir que se corrija cuesta una fracción de una devolución. Que un pago todavía pueda modificarse depende de lo lejos que haya llegado, así que actúe el mismo día.
- Confirmación SWIFT/SEPA, 15 EUR. Cuando un proveedor dice que el dinero no ha llegado, una confirmación formal del pago da a ambas partes algo concreto que rastrear.
Datos bancarios cambiados: el error que no es suyo
Hay un tipo de "datos erróneos" que no es una errata en absoluto. Llega un mensaje, aparentemente del proveedor, diciendo que su cuenta bancaria ha cambiado y pidiéndole que pague la próxima factura a un IBAN nuevo. A veces es auténtico. A veces el correo del proveedor ha sido hackeado o suplantado, y la cuenta nueva pertenece a otra persona.
Este caso no termina en una devolución. Los datos son válidos, el pago llega, y llega a las manos equivocadas. Recuperar ese dinero es difícil y a menudo imposible.
La defensa es a la antigua. Cuando cambian los datos bancarios, confírmelo por teléfono en un número que ya tenía, no en uno sacado del correo que anuncia el cambio. Una comprobación de nombre puede señalar una discrepancia, pero no confíe en ella, y en los pagos SWIFT ni siquiera existe.
Lista de comprobación para el primer pago a alguien nuevo
- Tome el IBAN o número de cuenta de la factura o el contrato, no de un pago antiguo ni de un mensaje de chat.
- Use la razón social exacta del beneficiario. Para empresas, el nombre registrado.
- En pagos SWIFT, compruebe el BIC y pregunte si el banco receptor necesita un código bancario local.
- Confirme qué divisa admite la cuenta receptora.
- Ponga el número de factura en el concepto del pago.
- Si los datos bancarios han cambiado, confírmelos por teléfono en un número que ya conozca.
- Para un primer pago grande, puede compensar una pequeña transferencia de prueba. En SEPA cuesta poco; en SWIFT, la comisión mínima de 35 EUR hace que sea una cuestión de criterio.
- Compruebe el país de la otra parte en la lista Blacklisted Jurisdictions.
- Si detecta un error después de enviar, contacte con Polydirection de inmediato. Cuanto antes, más opciones hay.
Polydirection ofrece cuentas Personal y Business para negocios de cripto, apuestas, forex y citas — consulte el esquema completo de tarifas en la página de tarifas.