Mauvais IBAN, mauvais nom : comment de petites erreurs se transforment en virements retournés
2026-10-13
Le paiement qui revient une semaine plus tard
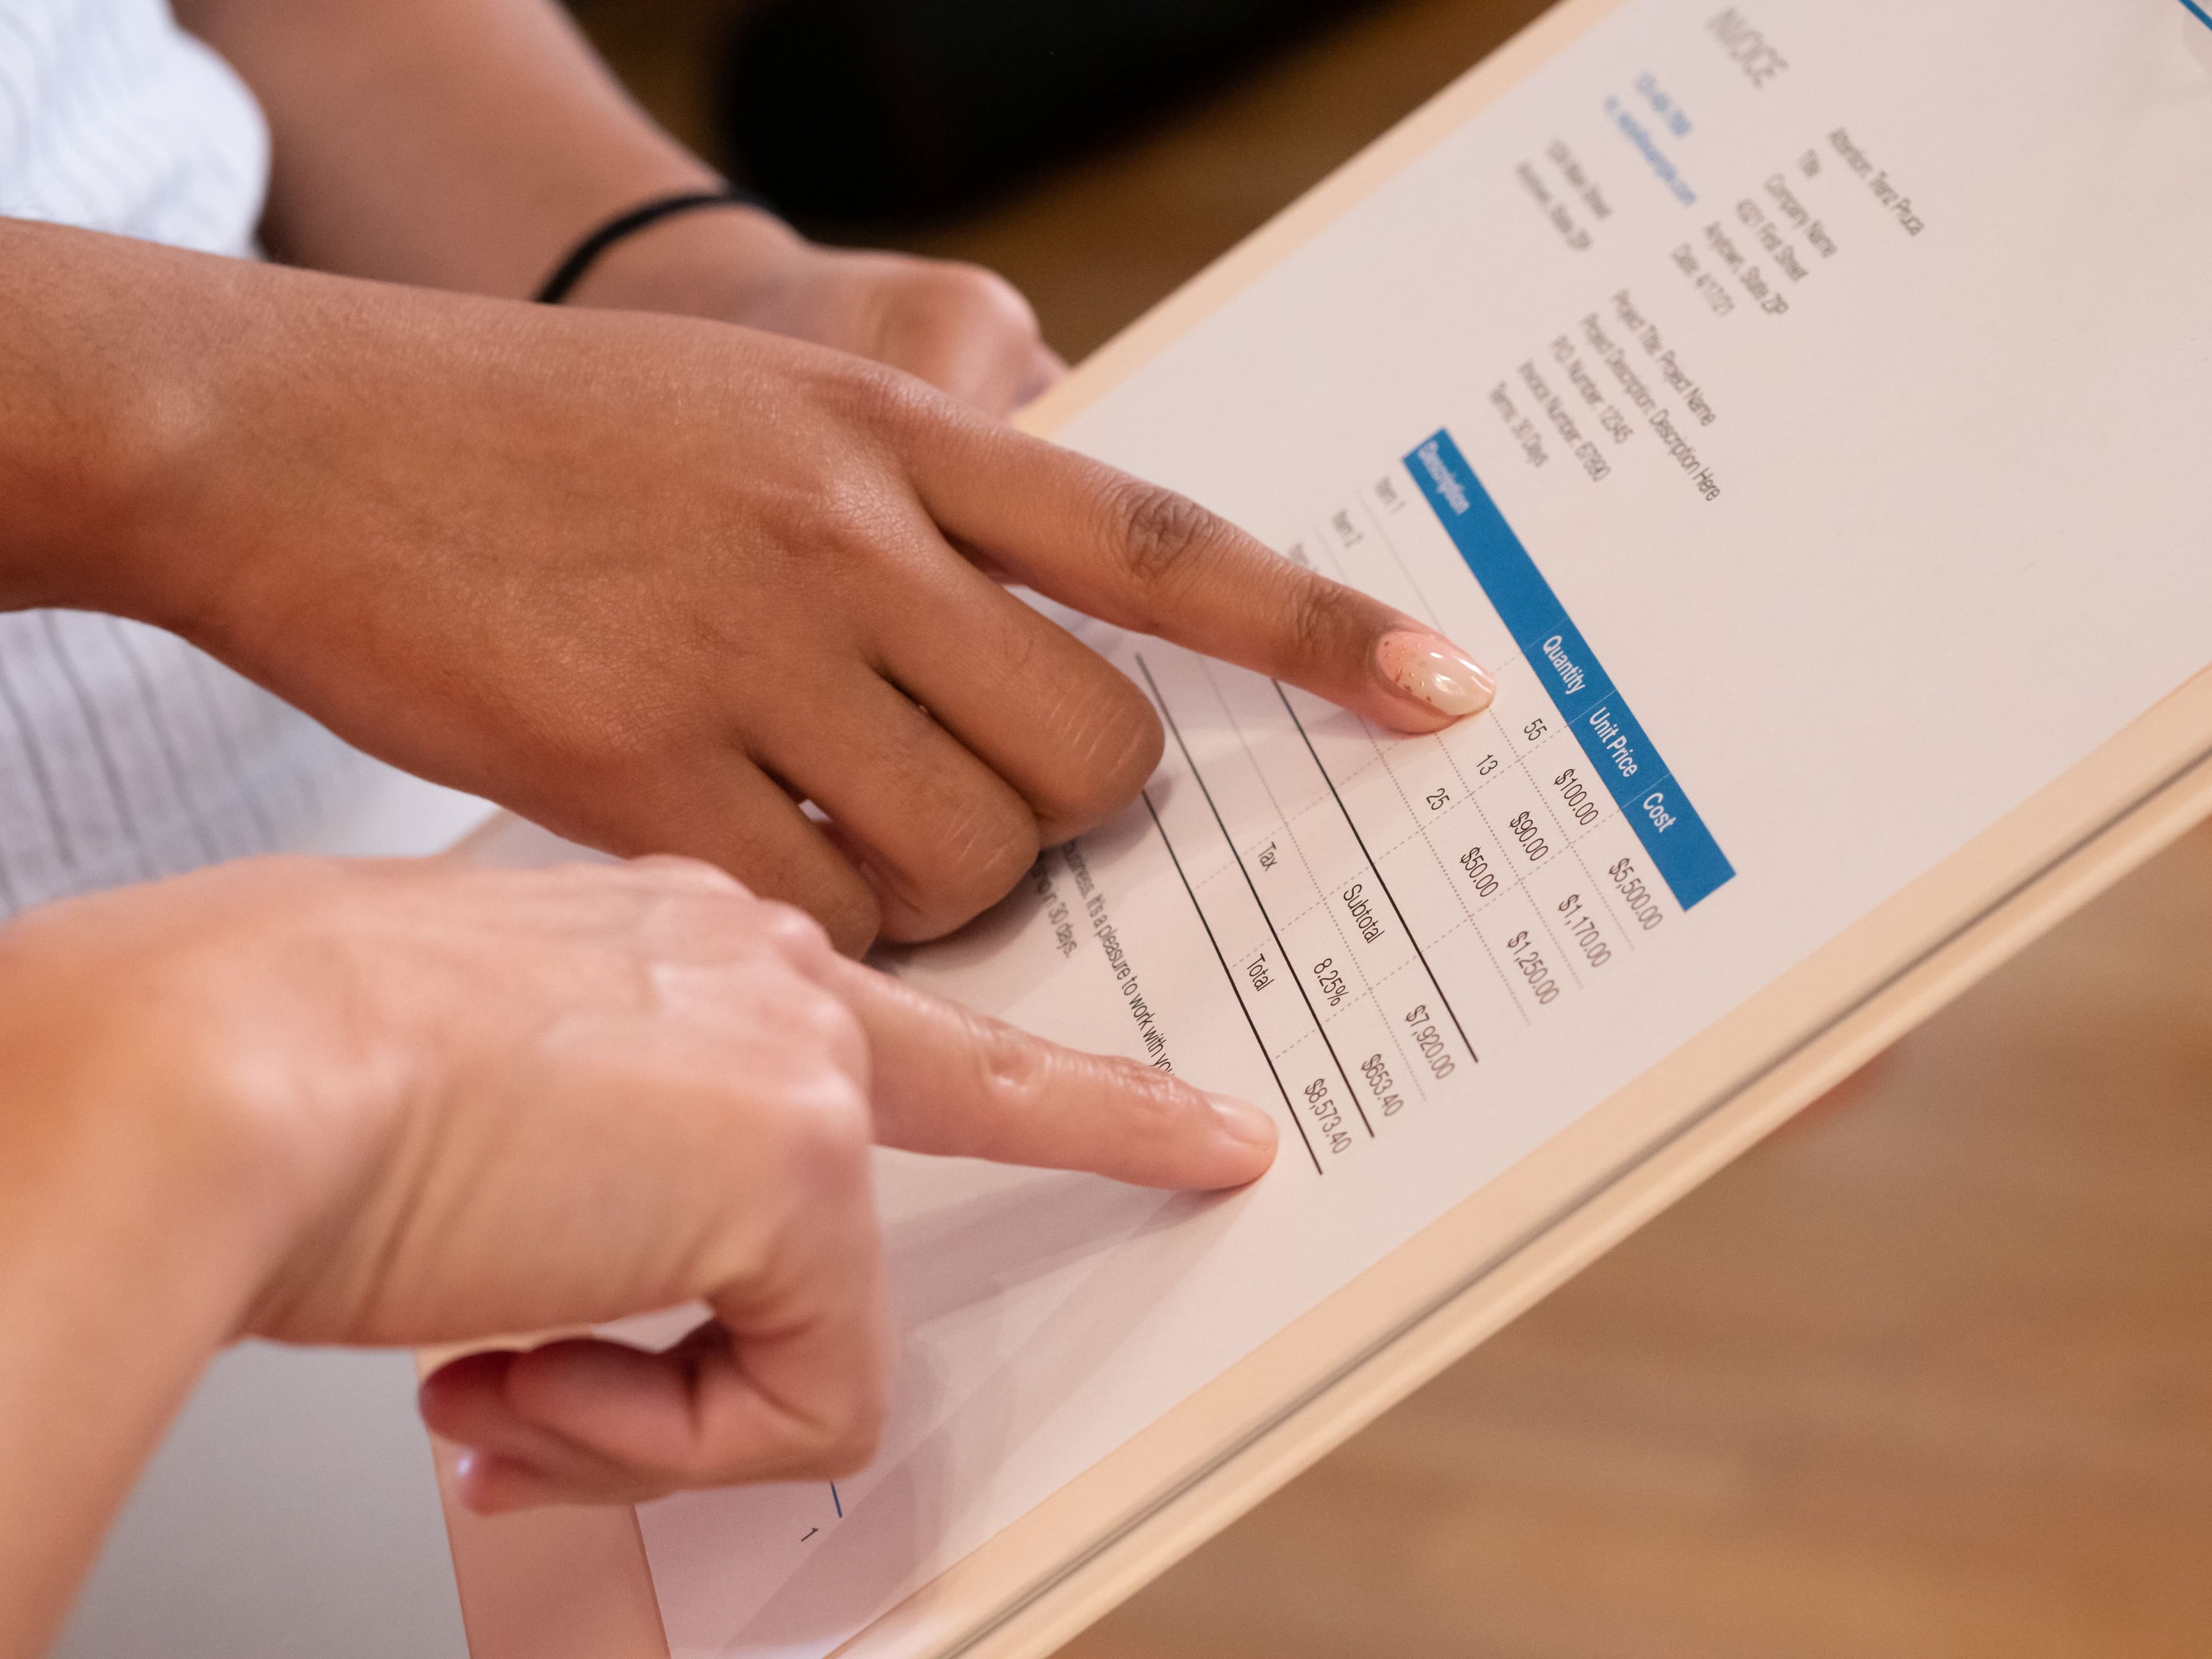
Vous payez un nouveau fournisseur, l'argent quitte votre compte et vous passez à autre chose. Une semaine plus tard, le fournisseur vous écrit pour demander où en est le paiement. Puis l'argent réapparaît de votre côté, un peu plus léger qu'au départ, avec une note indiquant que les coordonnées du bénéficiaire ne correspondaient pas.
Les virements retournés viennent rarement de quelque chose de spectaculaire. En général, c'est un seul champ : un ancien IBAN copié d'une facture précédente, le nom commercial saisi à la place de la dénomination sociale, un paiement SWIFT sans le code bancaire exigé par le pays destinataire. Le paiement a fait exactement ce qu'on lui a demandé. Il n'a simplement pas pu atteindre le bon compte.
Voici les informations à l'origine de la plupart des retours, ce qui a changé avec le contrôle du nom dans l'UE, et ce que coûte un paiement retourné sur un compte Polydirection.
Les informations qui comptent vraiment
Pour un virement SEPA en euros, deux éléments font l'essentiel du travail : l'IBAN et le nom du bénéficiaire. Pour un paiement SWIFT, la liste est plus longue.
- IBAN. Chaque IBAN comporte deux chiffres de contrôle juste après le code pays, et ils détectent la plupart des fautes de frappe. Un seul chiffre erroné ou deux chiffres inversés rendent généralement l'IBAN invalide, et le paiement est bloqué avant de partir. L'IBAN dangereux est celui qui est parfaitement valide et appartient au mauvais compte : l'ancienne banque du fournisseur, ou un numéro copié sur la facture de quelqu'un d'autre.
- Nom du bénéficiaire. Ce doit être le nom du titulaire du compte tel que sa banque le connaît. Pour une entreprise, c'est la dénomination sociale enregistrée, pas le nom de la boutique sur le site ni le nom du fondateur.
- BIC (code SWIFT). Il identifie la banque destinataire. Pour les paiements SWIFT, un BIC erroné ou manquant est une cause fréquente de retards et de retours.
- Coordonnées bancaires locales. Tous les pays n'utilisent pas l'IBAN. Dans certains, la banque destinataire a besoin d'un numéro de compte et d'un code bancaire local. Si un fournisseur ne vous envoie qu'un numéro de compte, demandez ce dont sa banque a besoin en plus.
- Devise. Envoyer des dollars vers un compte qui n'accepte que des euros, ou l'inverse, peut entraîner une conversion imprévue ou un paiement que la banque destinataire refusera. Demandez dans quelle devise le compte est tenu.
Le libellé provoque rarement un retour à lui seul. Mais un libellé clair, comme le numéro de facture et le nom de votre société, permet à l'autre partie de rapprocher l'argent à son arrivée. Un paiement que personne ne peut rapprocher se transforme souvent en une semaine d'e-mails.
Pourquoi le nom compte plus qu'avant
Pendant des années, de nombreuses banques recevant des virements en euros ne comparaient pas le nom indiqué sur le paiement avec celui du compte. L'IBAN assurait l'acheminement, et un nom discordant passait souvent.
Cela a changé. En vertu du règlement de l'UE sur les paiements instantanés, les banques de la zone euro doivent proposer la vérification du bénéficiaire (Verification of Payee) depuis le 9 octobre 2025. Avant l'envoi d'un virement en euros, le nom que vous avez saisi est comparé au compte associé à l'IBAN, et vous obtenez l'une de quelques réponses : correspondance, correspondance approchante (souvent avec le nom correct suggéré), absence de correspondance, ou une mention indiquant que la vérification n'a pas été possible. Vous pouvez toujours envoyer après un avertissement, mais en sachant que le nom ne correspond pas.
Deux réserves. Tous les prestataires ne suivent pas le même calendrier : les établissements de paiement et de monnaie électronique, ainsi que les pays hors zone euro, ont des échéances qui courent jusqu'en 2027, vous ne verrez donc pas encore ce contrôle sur chaque virement. Et il ne couvre que les virements en euros au sein de SEPA. Les paiements SWIFT vers le reste du monde n'en bénéficient pas : là, les coordonnées relèvent entièrement de vous.
La conclusion pratique est simple. Reprenez la dénomination sociale exacte figurant sur la facture ou le contrat du fournisseur, pas de mémoire ni depuis son site.
SEPA et SWIFT n'échouent pas de la même façon
Un paiement SEPA avec de mauvaises coordonnées échoue généralement vite. Soit il est rejeté avant de partir, soit la banque destinataire le renvoie en quelques jours ouvrés. Ce sont des euros qui entrent et des euros qui sortent, donc rien n'est converti en route.
Les retours SWIFT sont plus lents et plus compliqués. Un paiement peut transiter par une ou plusieurs banques correspondantes avant d'atteindre la banque du bénéficiaire, et s'il y est rejeté, il refait le même chemin en sens inverse. Cela peut prendre des jours, parfois plus. La page des tarifs de Polydirection précise que « in some cases, intermediary bank fees may be charged », et sur un paiement retourné ces frais peuvent être prélevés à l'aller puis à nouveau au retour. Si l'argent a été converti dans une autre devise, il peut être reconverti à un autre taux. Ce qui revient peut donc être inférieur à ce que vous avez envoyé, avant même tout frais de retour.
Ce que coûte un retour sur un compte Polydirection
La grille tarifaire publique de Polydirection mentionne des frais d'annulation/retour de paiement (payment reversal/return fee) de 65 EUR. Pour donner un ordre de grandeur : un virement SEPA sortant sur un compte Personal EU coûte 3 EUR, donc un seul paiement retourné coûte plus de vingt paiements ordinaires. Comme l'indique la page des tarifs, les tarifs définitifs sont négociables et peuvent varier d'un cas à l'autre.
La grille ne détaille pas tous les cas dans lesquels ces frais s'appliquent. Si l'un de vos paiements revient, demandez à votre gestionnaire comment il sera facturé plutôt que de deviner.
Deux lignes plus modestes de la même page sont utiles à connaître ici :
- Demande de modification (amendment request), 15 EUR. Si vous repérez une erreur après le départ d'un paiement, demander une correction coûte une fraction d'un retour. La possibilité de modifier un paiement dépend de son avancement, alors agissez le jour même.
- Confirmation SWIFT/SEPA, 15 EUR. Quand un fournisseur affirme que l'argent n'est pas arrivé, une confirmation formelle du paiement donne aux deux parties un élément concret pour le retrouver.
Coordonnées bancaires modifiées : l'erreur qui n'est pas la vôtre
Un type de « mauvaises coordonnées » n'a rien d'une faute de frappe. Un message arrive, apparemment d'un fournisseur, indiquant que son compte bancaire a changé et vous demandant de régler la prochaine facture sur un nouvel IBAN. Parfois c'est authentique. Parfois la messagerie du fournisseur a été piratée ou usurpée, et le nouveau compte appartient à quelqu'un d'autre.
Ce cas-là ne se termine pas par un retour. Les coordonnées sont valides, le paiement arrive, et il arrive entre de mauvaises mains. Récupérer cet argent est difficile et souvent impossible.
La parade est à l'ancienne. Quand des coordonnées bancaires changent, confirmez par téléphone à un numéro que vous aviez déjà, pas à un numéro tiré de l'e-mail annonçant le changement. Un contrôle du nom peut signaler une discordance, mais ne comptez pas dessus, et pour les paiements SWIFT il n'existe pas du tout.
Une check-list pour le premier paiement à un nouveau destinataire
- Reprenez l'IBAN ou le numéro de compte depuis la facture ou le contrat, pas depuis un ancien paiement ou un message de chat.
- Utilisez la dénomination exacte du bénéficiaire. Pour une entreprise, le nom enregistré.
- Pour les paiements SWIFT, vérifiez le BIC et demandez si la banque destinataire a besoin d'un code bancaire local.
- Confirmez la devise acceptée par le compte destinataire.
- Indiquez le numéro de facture dans le libellé du paiement.
- Si les coordonnées bancaires ont changé, confirmez-les par téléphone à un numéro que vous connaissez déjà.
- Pour un premier paiement important, un petit virement test peut valoir la peine. En SEPA il coûte peu ; en SWIFT, les frais minimum de 35 EUR en font une question d'appréciation.
- Vérifiez le pays de l'autre partie dans la liste Blacklisted Jurisdictions.
- Si vous remarquez une erreur après l'envoi, contactez Polydirection immédiatement. Plus tôt c'est fait, plus il y a d'options.
Polydirection propose des comptes Personal et Business pour les entreprises de crypto, jeux d'argent, forex et rencontres — consultez la grille tarifaire complète sur la page des tarifs.