Pagamento retido: porque é que o banco pergunta por uma única transferência — e como responder
2026-11-12
Uma pergunta sobre um pagamento, não sobre todo o seu negócio
A maior parte do contacto de compliance entre uma empresa e o seu fornecedor acontece no onboarding. Envia documentos, alguém os lê, a conta é aberta. Depois, meses mais tarde, chega um email sobre uma única transferência. O pagamento está retido e o banco quer saber a que se destina.
Pode parecer que toda a conta está novamente em análise. Normalmente não está. Um pedido sobre uma transação (muitos bancos chamam-lhe pedido de informação, ou RFI) é restrito. Alguém olhou para um pagamento, não o conseguiu explicar com os dados que o acompanhavam e quer que seja o cliente a preencher essa lacuna. Se a preencher bem, o pagamento costuma seguir. Se a preencher mal, recebe uma segunda ronda de perguntas enquanto o dinheiro continua parado.
Porque é que uma transferência é parada
Os pagamentos são analisados automaticamente e uma pessoa só intervém quando algo não bate certo. Os motivos são, na maioria, banais:
- O montante não corresponde ao padrão habitual da conta. Uma empresa que normalmente recebe 5.000 € de cada vez recebe de repente 180.000 €. O nosso artigo sobre a atividade prevista da conta explica porque é que os valores indicados no onboarding continuam a contar.
- Uma nova contraparte ou um novo país. O primeiro pagamento de um parceiro que ninguém viu antes recebe mais atenção do que o quinquagésimo, e ainda mais se vier de uma jurisdição de risco mais elevado.
- Um descritivo vago ou vazio. «Pagamento» ou «transferência» não diz nada a quem analisa. «Fatura 2026-114, licença de software T4» diz quase tudo.
- Nomes que não coincidem. Dinheiro que chega de alguém diferente do cliente da fatura, ou um nome de beneficiário ligeiramente diferente do titular da conta.
- Uma correspondência na triagem de sanções. Muitas vezes um falso positivo: um nome de empresa, um navio ou uma cidade parecidos com algo de uma lista. Ainda assim, tem de ser esclarecido por uma pessoa.
Nada disto significa que alguém suspeite de si. Significa que o pagamento, tal como chegou, não se explicava por si próprio.
Quem está realmente a perguntar
Esta é a parte que confunde as pessoas. A pergunta chega através do seu próprio fornecedor, mas nem sempre nasce aí.
Uma transferência SWIFT pode passar por várias instituições: o banco do ordenante, um ou mais bancos intermediários (correspondentes) e o banco recetor. Qualquer um deles pode parar o pagamento e pedir informações. Na UE, as regras sobre as informações que devem acompanhar as transferências de fundos obrigam o prestador do beneficiário e qualquer intermediário a detetar dados em falta ou incompletos sobre o ordenante e o beneficiário, e a decidir se executam, rejeitam ou suspendem a transferência.
Quando a pergunta vem de um intermediário, o seu fornecedor reencaminha-a muitas vezes quase palavra por palavra. É por isso que a formulação pode soar genérica, e é por isso que a resposta pode demorar: tem de percorrer a mesma cadeia no sentido inverso.
O que costuma ser pedido
Os detalhes variam, mas a maioria dos pedidos baseia-se na mesma lista curta:
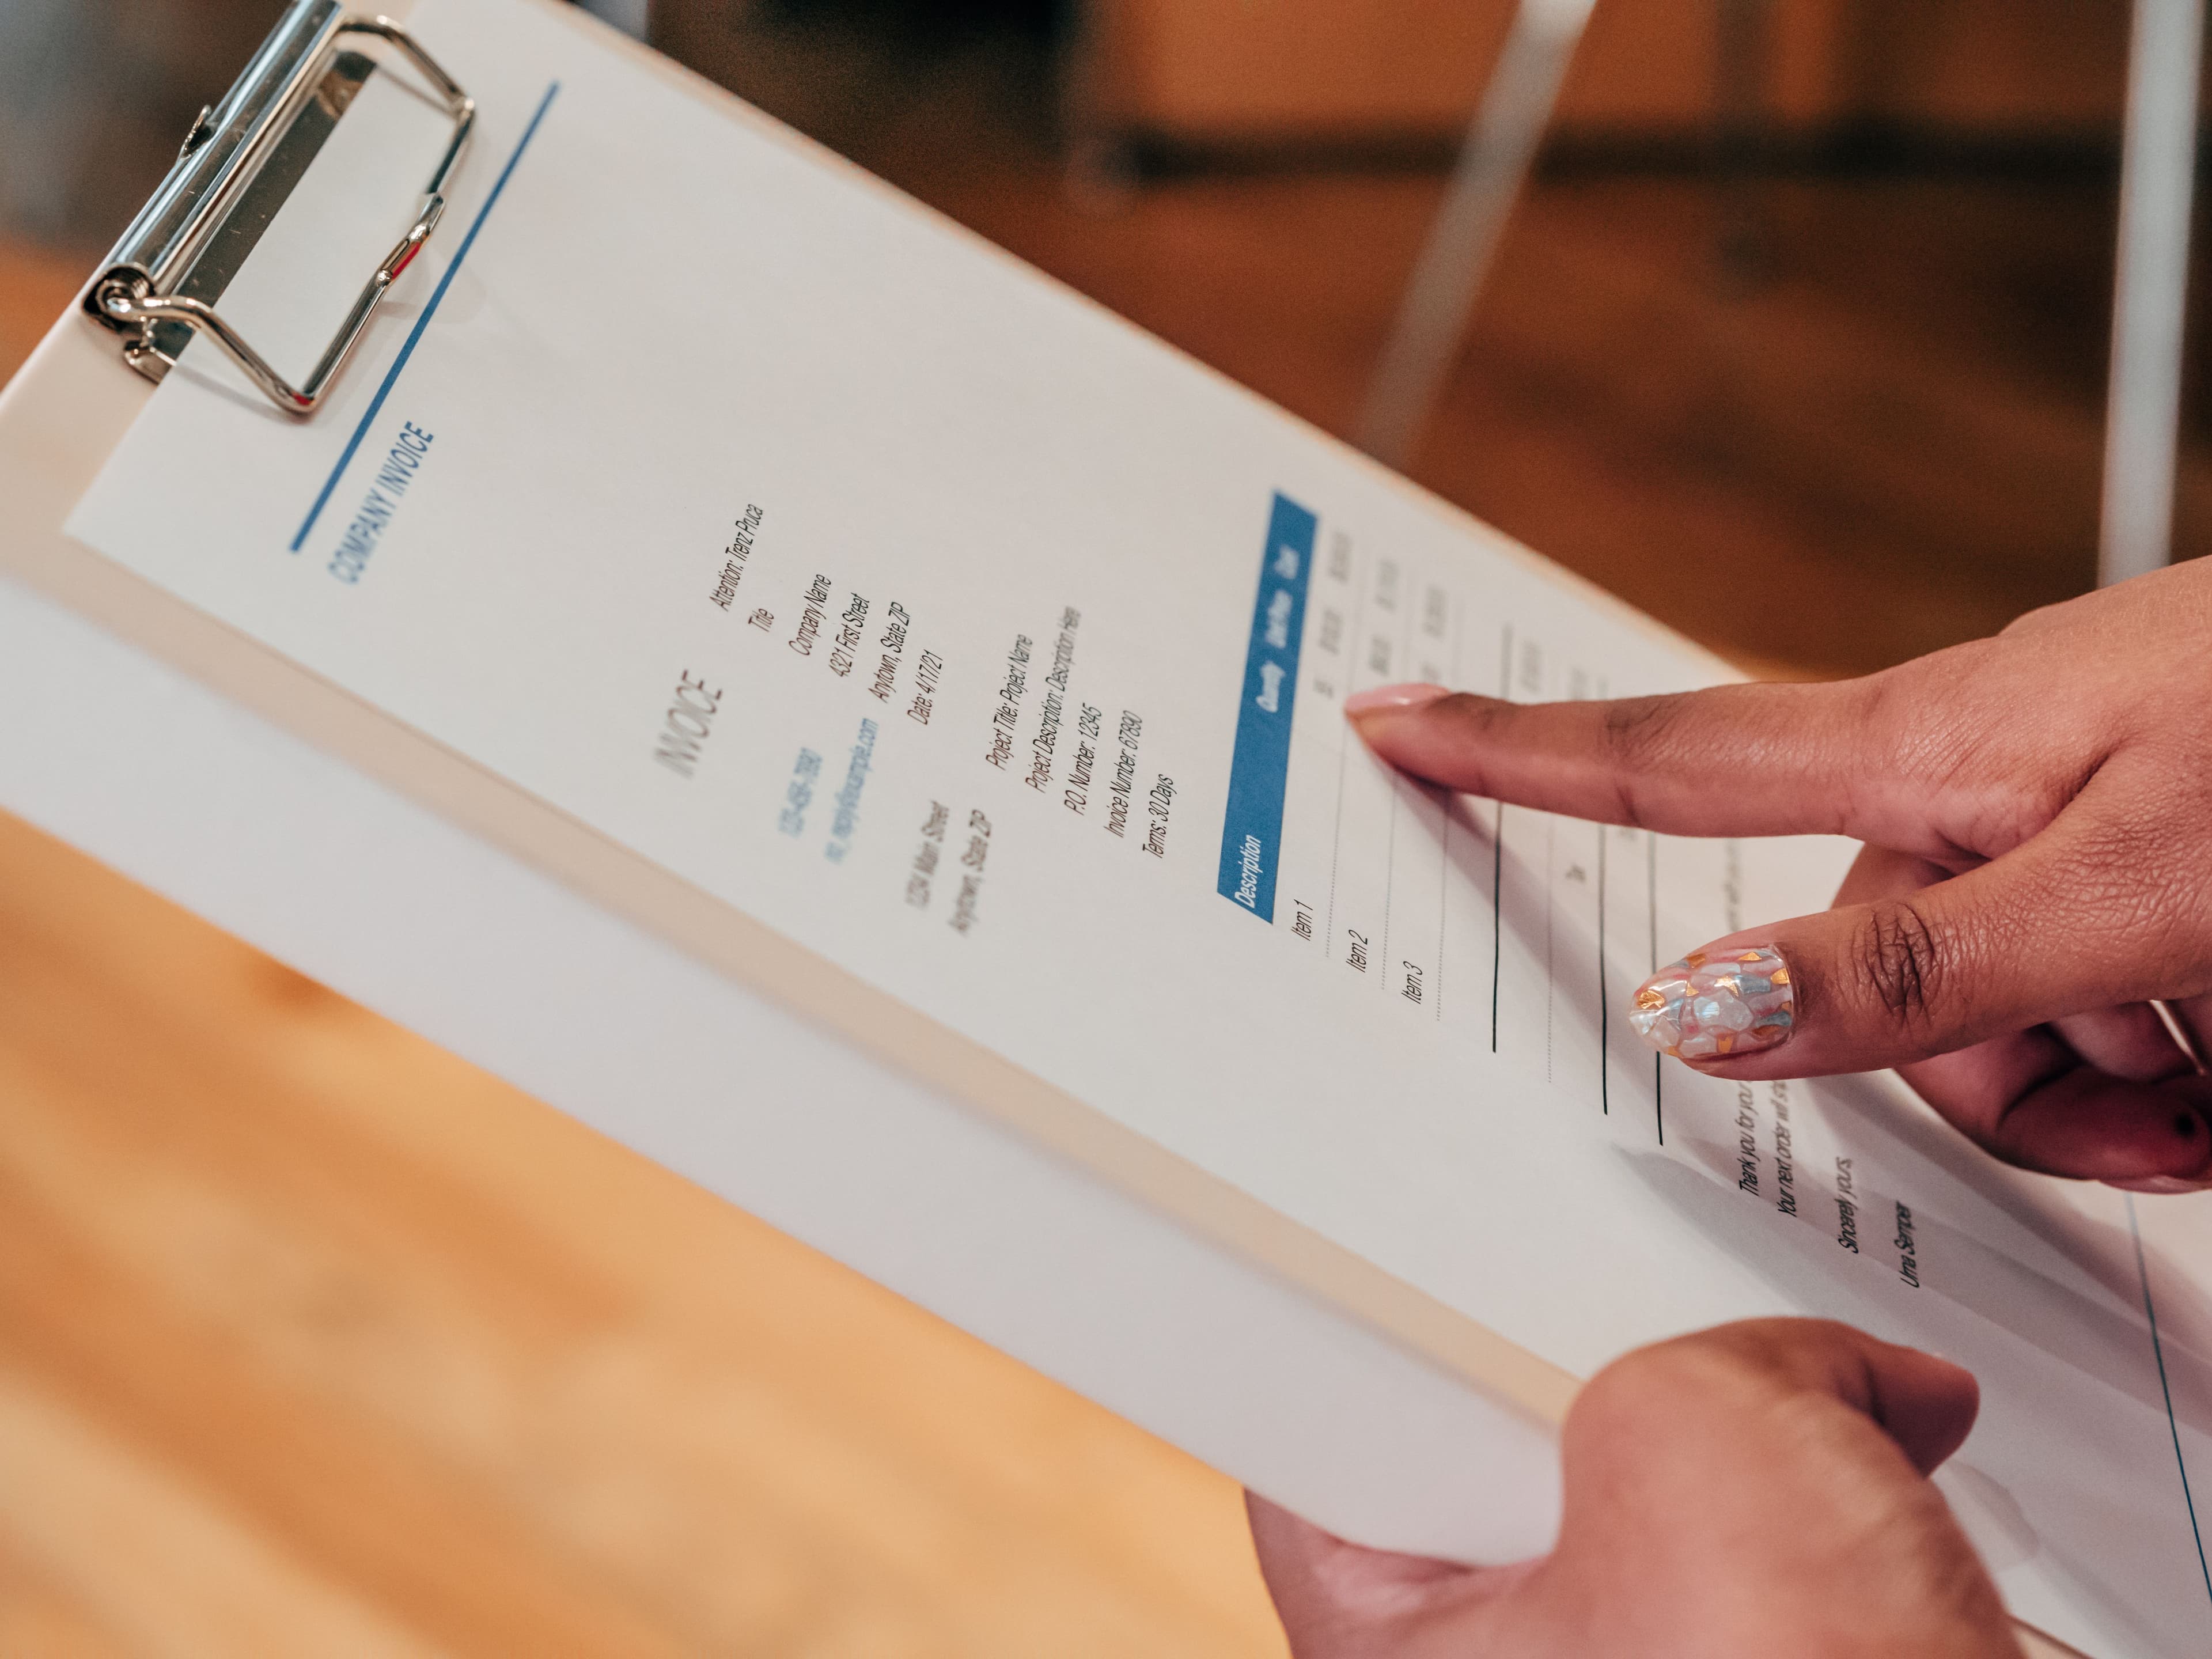
- a fatura, o contrato ou o acordo que está na origem do pagamento;
- uma breve descrição da sua relação com a outra parte: quem é e o que lhe vende ou lhe compra;
- a finalidade do pagamento em palavras simples;
- para montantes maiores, de onde veio originalmente o dinheiro (o nosso artigo sobre pedidos de origem dos fundos explica o que isso costuma implicar);
- por vezes, prova de que os bens ou o serviço foram efetivamente entregues, como uma guia de remessa, um documento de transporte ou uma aceitação de projeto.
Como responder para que não haja segunda ronda
A maioria dos atrasos vem das respostas, não das perguntas. Alguns hábitos fazem uma diferença real.
- Responda a cada ponto, pela ordem em que foi colocado. Se o pedido tiver quatro perguntas, responda a quatro. Se saltar uma, o pacote inteiro tende a voltar para trás.
- Faça os documentos corresponderem ao pagamento. O mesmo montante, ou uma diferença explicada (um pagamento parcial, comissões descontadas pelo caminho). As mesmas partes. Datas que façam sentido. Uma fatura emitida a uma empresa diferente da que pagou precisa de uma frase de explicação.
- Envie tudo de uma só vez. Uma resposta completa é mais fácil de reencaminhar por uma cadeia de correspondentes do que três emails com um anexo cada.
- Escreva como se estivesse a explicar a um desconhecido. «Licenciamos software de apostas a operadores licenciados; esta é a taxa de licença do T4 do Operador X ao abrigo do nosso acordo de 3 de março de 2025» é melhor do que um parágrafo da sua apresentação comercial.
- Traduza quando ajudar. Se o contrato estiver numa língua que quem analisa talvez não leia, acrescente um breve resumo em inglês das cláusulas relevantes.
- Não esconda a resposta. Cinco anos de extratos não tornam uma resposta mais forte. Tornam-na mais difícil de ler.
O que torna tudo mais lento
Respostas que criam novas perguntas. Um contrato datado depois do pagamento. Uma fatura sem os dados da empresa. Uma contraparte cujo website vende algo sem relação com a fatura. «Os documentos seguem depois.» E o silêncio: um pedido sem resposta raramente se resolve sozinho, e um pagamento que não pode ser explicado pode acabar devolvido ao ordenante. O nosso artigo sobre transferências devolvidas explica porque é que isso custa tempo e dinheiro a ambas as partes.
Prevenir o próximo pedido
Não é possível evitar todos os pedidos, mas pode tornar a maioria desnecessária.
- Use descritivos de pagamento que um desconhecido consiga perceber: número da fatura mais a finalidade.
- Peça a quem lhe paga regularmente que envie o dinheiro a partir de uma conta em nome do mesmo cliente que consta das suas faturas.
- Guarde num só lugar os contratos assinados e as faturas recentes das suas principais contrapartes, para que uma resposta demore dez minutos e não dois dias.
- Se estiver para chegar um pagamento grande ou invulgar, como um primeiro negócio com um novo parceiro, a venda de um ativo ou um investimento pontual, avise o seu fornecedor antes de ele chegar e inclua o documento que o justifica.
- Se o próprio negócio mudou, atualize o seu fornecedor em vez de deixar que pagamentos isolados contem a história por si.
Onde entra a Polydirection
A Polydirection oferece contas e pagamentos internacionais para empresas com casos complexos: transferências SEPA e SWIFT, IBAN multimoeda e Mastercard, com cada pedido analisado individualmente. Os negócios de cripto, jogo, forex e dating têm um gestor dedicado em vez de uma recusa padrão.
As empresas desses setores tendem a receber mais perguntas sobre pagamentos isolados, simplesmente porque uma maior parte dos seus pagamentos parece invulgar vista de fora. Os hábitos acima funcionam com qualquer fornecedor. Se é nosso cliente e está a caminho um pagamento grande ou fora do habitual, contacte-nos antes de ele chegar e envie os documentos que o justificam. Uma pergunta respondida com antecedência raramente se transforma numa retenção.
Este artigo é informação geral e não constitui aconselhamento jurídico ou de compliance. Os requisitos variam consoante o fornecedor e o país.
A Polydirection oferece contas Personal e Business para negócios de cripto, jogo, forex e dating — consulte a tabela de tarifas completa na página de tarifas.