Pagamentos de fim de ano: os dias bancários que desaparecem em dezembro e como planear em torno deles
2026-11-17
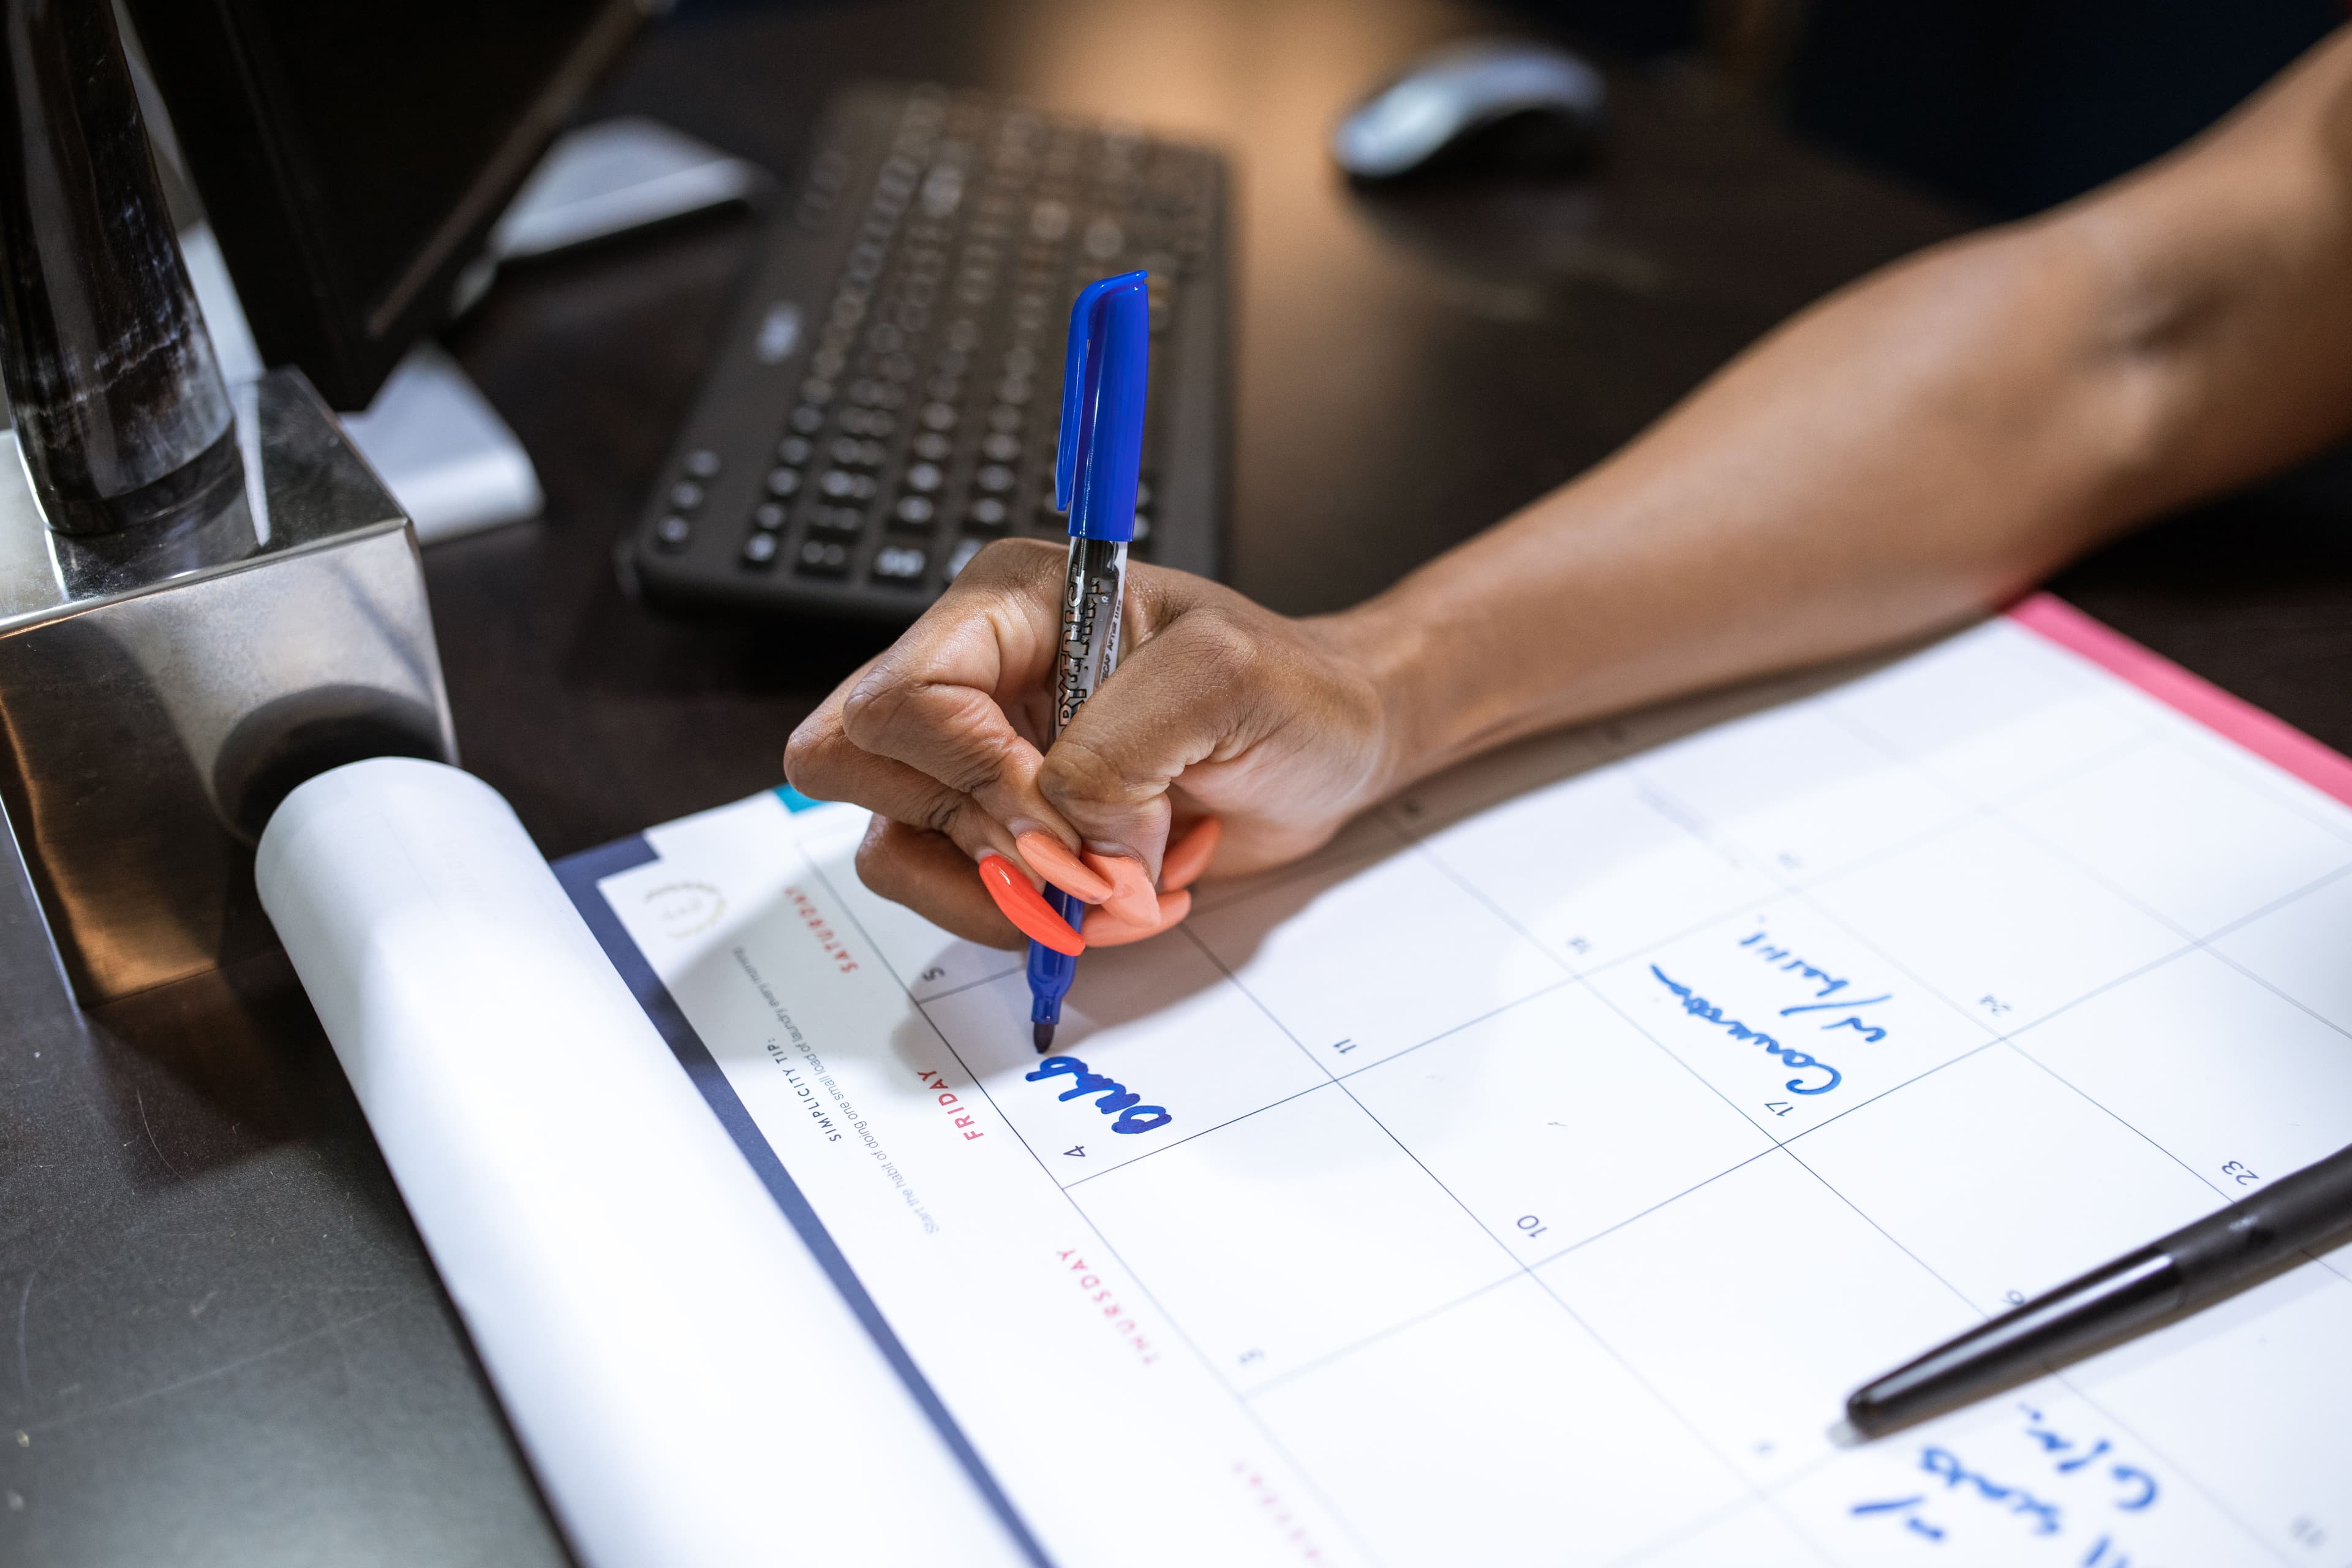
A sua app está aberta. Os sistemas de liquidação não.
Todos os anos, em janeiro, alguma empresa descobre que o pagamento ao fornecedor que enviou «antes das festas» ainda não chegou. Nada correu mal. O pagamento simplesmente esbarrou num calendário para o qual ninguém na empresa estava a olhar.
A sua app bancária funciona todos os dias do ano. Os sistemas que realmente movimentam dinheiro entre bancos não. Os pagamentos em euros, dólares norte-americanos e libras esterlinas são liquidados cada um segundo o seu próprio calendário, e no fim de dezembro esses calendários perdem vários dias em pouco tempo. Se salários, pagamentos a fornecedores ou recebimentos de clientes caem nessa janela, planeie-os agora, enquanto ainda há margem.
As datas que contam este ano
Quinta-feira, 26 de novembro: Reserva Federal dos EUA encerrada (Dia de Ação de Graças). Afeta pagamentos em dólares norte-americanos.
Sexta-feira, 25 de dezembro: T2 (euro), Reserva Federal e bancos do Reino Unido encerrados. Afeta pagamentos em euros, dólares e libras.
Sábado, 26 de dezembro: Fim de semana (e, de qualquer forma, dia de encerramento do T2).
Segunda-feira, 28 de dezembro: Bancos do Reino Unido encerrados (feriado substituto do Boxing Day). Afeta pagamentos em libras.
Sexta-feira, 1 de janeiro de 2027: T2, Reserva Federal e bancos do Reino Unido encerrados. Afeta pagamentos em euros, dólares e libras.
Para pagamentos em euros, o sistema que conta é o T2, a plataforma de liquidação do Eurosistema. Encerra todos os fins de semana e ainda a 1 de janeiro, Sexta-feira Santa, Segunda-feira de Páscoa, 1 de maio, 25 de dezembro e 26 de dezembro. Este ano o 26 de dezembro calha a um sábado, por isso do lado do euro perdem-se apenas o dia de Natal e o dia de Ano Novo. Mesmo assim, esses dois dias fazem bastante estrago.
A quinta-feira 24 e a quinta-feira 31 de dezembro são, no papel, dias normais de liquidação. Na prática, muitos bancos e prestadores de serviços de pagamento encurtam esses dias, pelo que a hora-limite (cut-off) para processamento no próprio dia pode chegar mais cedo do que o habitual.
Somando tudo, a conta é simples. Uma transferência normal em euros que falhe o cut-off a 24 de dezembro normalmente não se move antes de segunda-feira, 28 de dezembro. Uma que o falhe a 31 de dezembro costuma esperar até segunda-feira, 4 de janeiro. São quatro dias de calendário de atraso nos dois casos, precisamente quando todos querem ter tudo resolvido antes do fecho do ano.
SEPA, SEPA Instant e SWIFT não partilham o mesmo calendário
As transferências SEPA normais são processadas em dias úteis bancários, por isso seguem as lacunas acima. A maioria dos pagamentos empresariais em euros ainda segue este caminho.
O SEPA Instant funciona de outra forma. Funciona 24 horas por dia, 365 dias por ano, e o dinheiro fica normalmente disponível em dez segundos. Os feriados não o afetam. O senão é que ambos os prestadores, o seu e o do destinatário, têm de o suportar para esse pagamento, e podem aplicar-se limites de montante. Se conta com ele para algo urgente no fim de dezembro, confirme que está mesmo disponível na sua conta em vez de o assumir.
Os pagamentos SWIFT têm de lidar com pelo menos dois calendários: o do mercado de origem da moeda e o dos países dos bancos envolvidos, incluindo quaisquer intermediários pelo caminho. É essa a parte que muitos esquecem. Uma empresa alemã que paga a um fornecedor letão em dólares norte-americanos continua a fazer um pagamento que tem de ser liquidado nos EUA, por isso o Dia de Ação de Graças, a 26 de novembro, e o dia de Natal podem retê-lo, mesmo que ninguém na Europa esteja de férias. O nosso artigo sobre SEPA vs SWIFT explica como funciona o encaminhamento.
Onde as lacunas doem mais
- Salários e pagamentos a prestadores de serviços. As pessoas esperam receber antes do Natal, não no dia 28. Datas de pagamento que funcionam bem em outubro podem chegar um dia tarde em dezembro.
- Faturas de fornecedores com vencimento no fim do ano. Se um contrato considera como data de pagamento o dia em que o dinheiro chega, enviar no dia do vencimento não chega.
- Saldos de fim de ano. Se a sua contabilidade ou o seu auditor precisam de um determinado saldo a 31 de dezembro, uma transferência enviada no dia 31 pode não aparecer no extrato desse dia.
- Dinheiro a receber. Os seus clientes enfrentam o mesmo calendário. Uma fatura paga a 31 de dezembro pode chegar-lhe na segunda semana de janeiro, o que importa se contava com ela para pagar as suas próprias contas.
As perguntas não param nas festas
As verificações de compliance funcionam em dezembro como em qualquer outro mês, mas há menos dias úteis para as resolver, e as pessoas que têm de responder, na sua empresa, no seu prestador ou num banco intermediário, podem estar ausentes. Um pagamento grande ou invulgar retido com uma pergunta a 29 de dezembro pode facilmente ficar parado até à segunda semana de janeiro.
A solução é a mesma que abordámos no nosso artigo sobre pagamentos retidos, apenas aplicada mais cedo. Para tudo o que seja grande ou fora do comum, tenha a fatura ou o contrato prontos antes de enviar, use uma referência de pagamento que um desconhecido consiga perceber e avise o seu prestador com antecedência se o pagamento for invulgar para a sua conta.
Um plano de pagamentos de fim de ano em sete passos
- Liste tudo o que vence entre 18 de dezembro e 8 de janeiro. Salários, renda, fornecedores, impostos, prestações de empréstimos, subscrições pagas por transferência.
- Pergunte ao seu prestador quais são as horas de cut-off a 24 e 31 de dezembro, para cada moeda que utiliza. Não assuma que se aplica a hora habitual.
- Conte para trás a partir da data em que o dinheiro tem de chegar, não da data em que gostaria de o enviar. Para pagamentos SWIFT, acrescente mais um ou dois dias.
- Envie cedo os pagamentos importantes. Para a maioria das empresas, a semana antes do Natal é uma data-limite mais segura do que o dia 24.
- Verifique já os dados dos beneficiários. Uma transferência devolvida por um IBAN ou nome errado custa mais tempo do que o normal no fim de dezembro, quando tanto a devolução como o reenvio esbarram em feriados.
- Lembre as datas aos seus próprios clientes se precisar dos pagamentos deles antes do fim do ano.
- Saiba a quem ligar. Descubra quem estará contactável no seu prestador entre as festas e garanta que alguém do seu lado também pode responder a perguntas.
Onde entra a Polydirection
A Polydirection oferece contas e pagamentos internacionais para empresas com casos complexos: transferências SEPA e SWIFT, IBAN multimoeda e Mastercard, com cada pedido analisado individualmente. Negócios de cripto, jogo, forex e dating têm um gestor dedicado, não uma carta de recusa padrão.
Cada IBAN da Polydirection é multimoeda, e os fundos são mantidos na moeda em que foram pagos. Em dezembro, isso é uma pressa a menos: um recebimento em dólares não tem de ser convertido à pressa antes das festas só porque chegou à sua conta.
Os calendários de liquidação descritos acima aplicam-se a nós tal como a qualquer outro prestador. Se tem planeado um pagamento grande, urgente ou invulgar perto das festas, contacte-nos cedo e envie os documentos que o suportam. É muito mais fácil resolver uma pergunta a 10 de dezembro do que a 30 de dezembro.
Este artigo é informação geral e não constitui aconselhamento jurídico ou financeiro. As horas de cut-off e os calendários de feriados variam consoante o prestador e o tipo de pagamento; confirme-os sempre com o seu próprio prestador.
A Polydirection oferece contas Personal e Business para negócios de cripto, jogo, forex e dating — consulte a tabela de tarifas completa na página de tarifas.